ARTICLE / 2026-09-28
工业设备融资租赁如何助力长三角制造企业降低购置成本
长三角制造业密集,设备更新频率高,但一次性购置高端机床、起重机或工程机械,对现金流是不小的考验。以一台中型数控机床为例,市价约60-120万元,若全额现付,相当于占压企业3-6个月的流动周转资金。而工业设备融资租赁通过"融物"替代"融资",让企业以分期租金方式取得设备使用权,期满后可选择留购、续租或退租,从而把一次性大额支出转化为可预测的月度成本。
融资租赁降低购置成本的三个机制
从财务结构看,融资租赁降本并非简单的"分期付款",其核心在于三点:
- 首付比例低:通常只需支付10%-30%首付款,其余由租赁公司垫付,释放的现金可用于原材料采购或订单周转。
- 租金税前抵扣:租金作为经营成本入账,可在企业所得税前扣除,实际税负成本低于同等金额的银行贷款利息。
- 加速折旧与残值处理:部分设备可采用加速折旧政策,期满后由租赁公司处置二手设备,企业无需承担残值贬值风险。
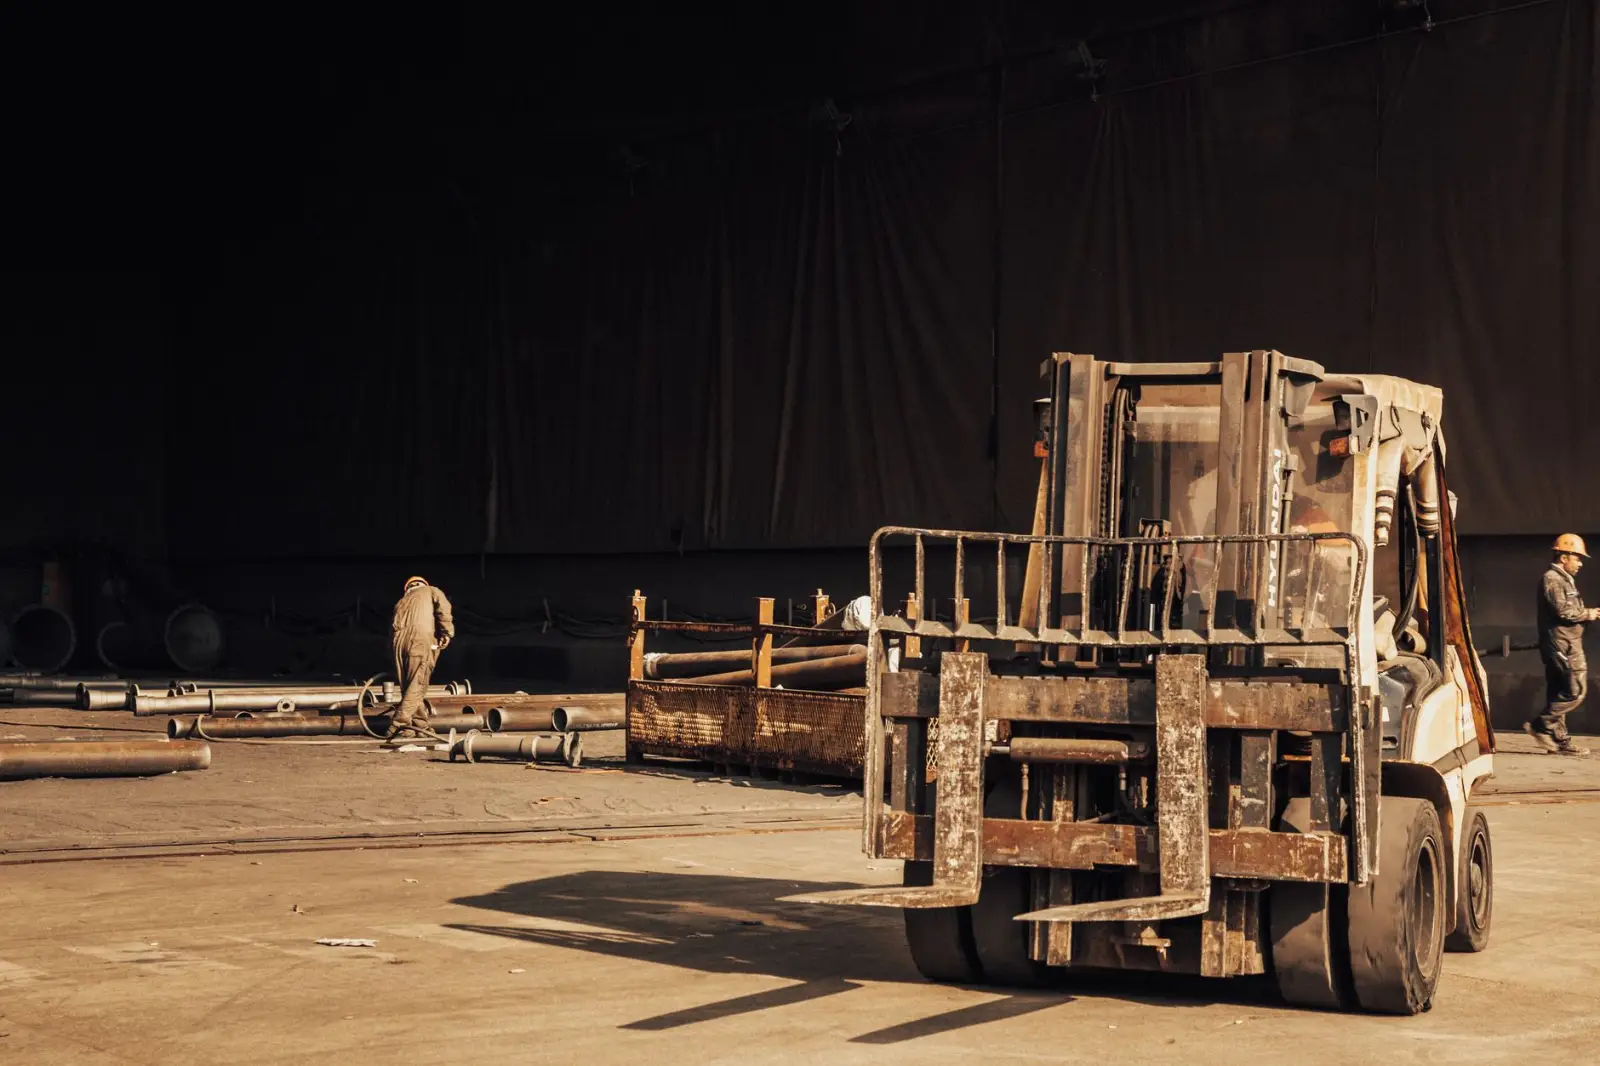
以叉车租赁为例,一台3吨电动叉车市价约15-20万元,若采用3年期融资租赁,月租金约4500-5500元,首付仅2-3万元,对物流仓储企业而言,资金压力显著下降。
不同设备类型的应用要点
工程机械融资租赁在长三角基建项目中尤为常见。挖掘机、压路机等设备单价高、折旧快,租赁公司通常要求提供施工合同或工程量清单作为还款来源证明。而起重机租赁则更看重设备吨位与使用场景——港口码头用的门座式起重机与厂房内的桥式起重机,租赁方案在保险、维保责任划分上差异明显。
机床租赁的评估重点在于加工精度保持性和技术迭代速度。五轴联动机床若技术更新快,租赁期建议控制在3-4年,避免设备贬值超过租金总额。马钢(上海)融资租赁有限公司在服务长三角制造企业时,会结合设备品牌、工况强度和企业订单周期,定制不等额租金方案——前低后高,匹配产能爬坡节奏。
操作流程与注意事项
- 提交设备清单与报价,租赁公司评估标的物残值。
- 企业提供近两年财务报表及订单证明,确定授信额度。
- 签署融资租赁合同,明确租金支付方式、保险责任和留购价款。
- 设备交付后,租赁公司保留所有权,企业享有使用权。
需要留意的是,融资租赁合同通常不可提前解约,若企业中途退租,需支付剩余租金或违约金。此外,设备日常维保一般由承租方负责,务必在签约前确认维保范围与费用分担。
常见问题
问:融资租赁与经营租赁有何区别?
经营租赁期短、可退租,租金较高;融资租赁期长、期满可留购,租金总额接近设备市价,更适合长期稳定使用的生产设备。
问:中小企业没有抵押物能否办理?
可以。融资租赁以设备本身作为标的物,租赁公司更看重设备变现能力和企业现金流,而非不动产抵押。
长三角制造业正从"买设备"转向"用设备",工业设备融资租赁的价值不仅在于降低购置门槛,更在于优化企业资产负债结构。选对租赁期限与租金节奏,设备就能从成本负担变为产能杠杆。