ARTICLE / 2026-10-02
机床租赁与叉车租赁对比分析:制造企业设备配置的融资策略
在制造企业的设备配置决策中,机床与叉车虽然同属生产工具,但其资产属性、技术迭代节奏和融资逻辑差异显著。盲目采用同一种融资策略,往往导致资金错配。本文从资产特征、技术折旧、现金流匹配三个维度,对比机床租赁与叉车租赁的适用场景,为制造企业的工业设备融资租赁决策提供可落地的参考。
一、资产属性:核心工艺设备 vs. 物流辅助设备
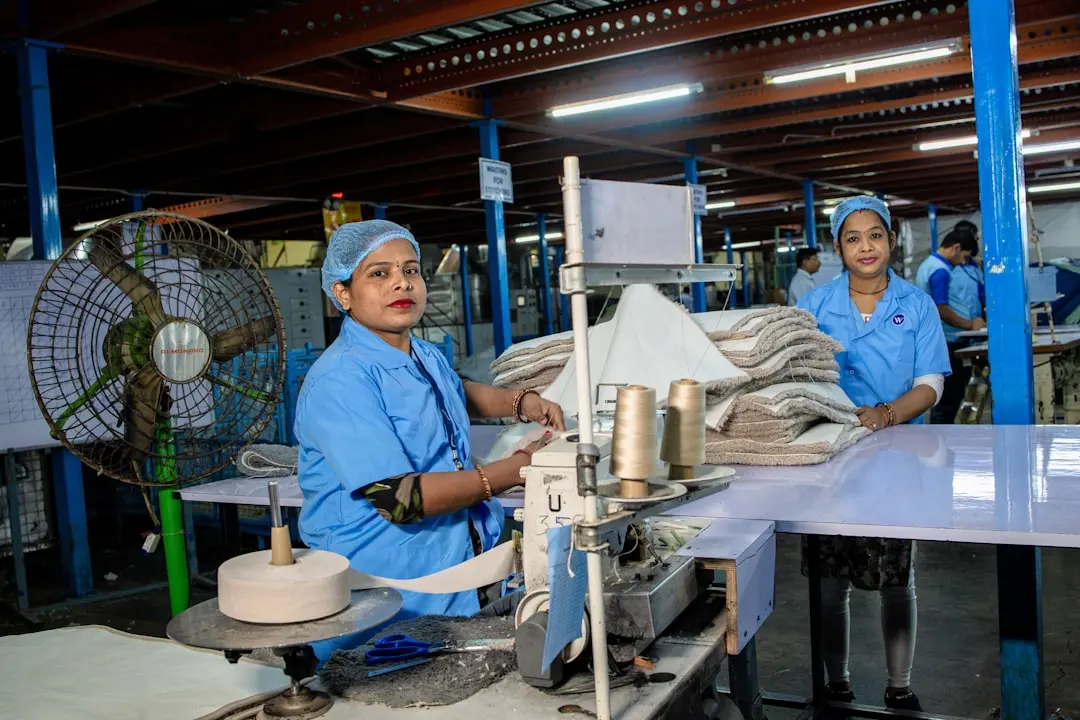
机床是制造企业的核心工艺装备,直接决定加工精度与产能上限。一台五轴加工中心单价可达数百万元,技术迭代周期约5-8年,且二手处置市场相对狭窄。叉车则属于物流辅助设备,单台价格通常在10-30万元区间,标准化程度高,二手流通活跃。
这一差异直接影响融资方案设计。机床租赁更接近“技术融资”——承租方关注的是设备能否在折旧周期内创造足够加工价值;叉车租赁则偏向“规模融资”,核心在于批量配置下的单位成本优化。对于同时需要起重机租赁和机床升级的企业,建议将两类资产分开设计融资结构,避免期限错配。
二、技术折旧与租金定价逻辑
机床的技术折旧曲线呈“前陡后缓”特征:数控系统更新换代快,但机械本体寿命可达15年以上。融资租赁公司在评估机床租赁方案时,通常按“设备残值+技术贬值系数”双重模型定价,租金前高后低。
叉车的折旧逻辑则更线性。内燃叉车按工时折旧,电动叉车还需考虑电池衰减。因此叉车租赁多采用等额租金模式,期限以3-5年为主。以下两类设备的融资要素对比可供参考:
- 机床租赁:首付比例20%-30%,租期3-5年,期末可选择留购或续租,适合工艺升级需求明确的企业。
- 叉车租赁:首付10%-20%,租期2-4年,常附带维保打包服务,适合物流量波动较大的场景。
- 起重机租赁:介于两者之间,需关注特种设备年检与操作人员资质绑定条款。
三、现金流匹配:订单驱动 vs. 产能驱动
机床租赁的还款节奏应与订单周期匹配。以汽车零部件加工企业为例,若下游主机厂订单呈季节性波动,可采用“淡季低租、旺季补租”的结构化还款方案。而叉车租赁更适合与仓储吞吐量挂钩,按托盘周转量调整租金。
马钢(上海)融资租赁有限公司在服务制造企业时发现,将工程机械融资租赁中常用的“工作量法”引入叉车租赁,能帮助客户降低淡季固定支出约15%-20%。这一思路同样适用于起重机的项目制租赁。
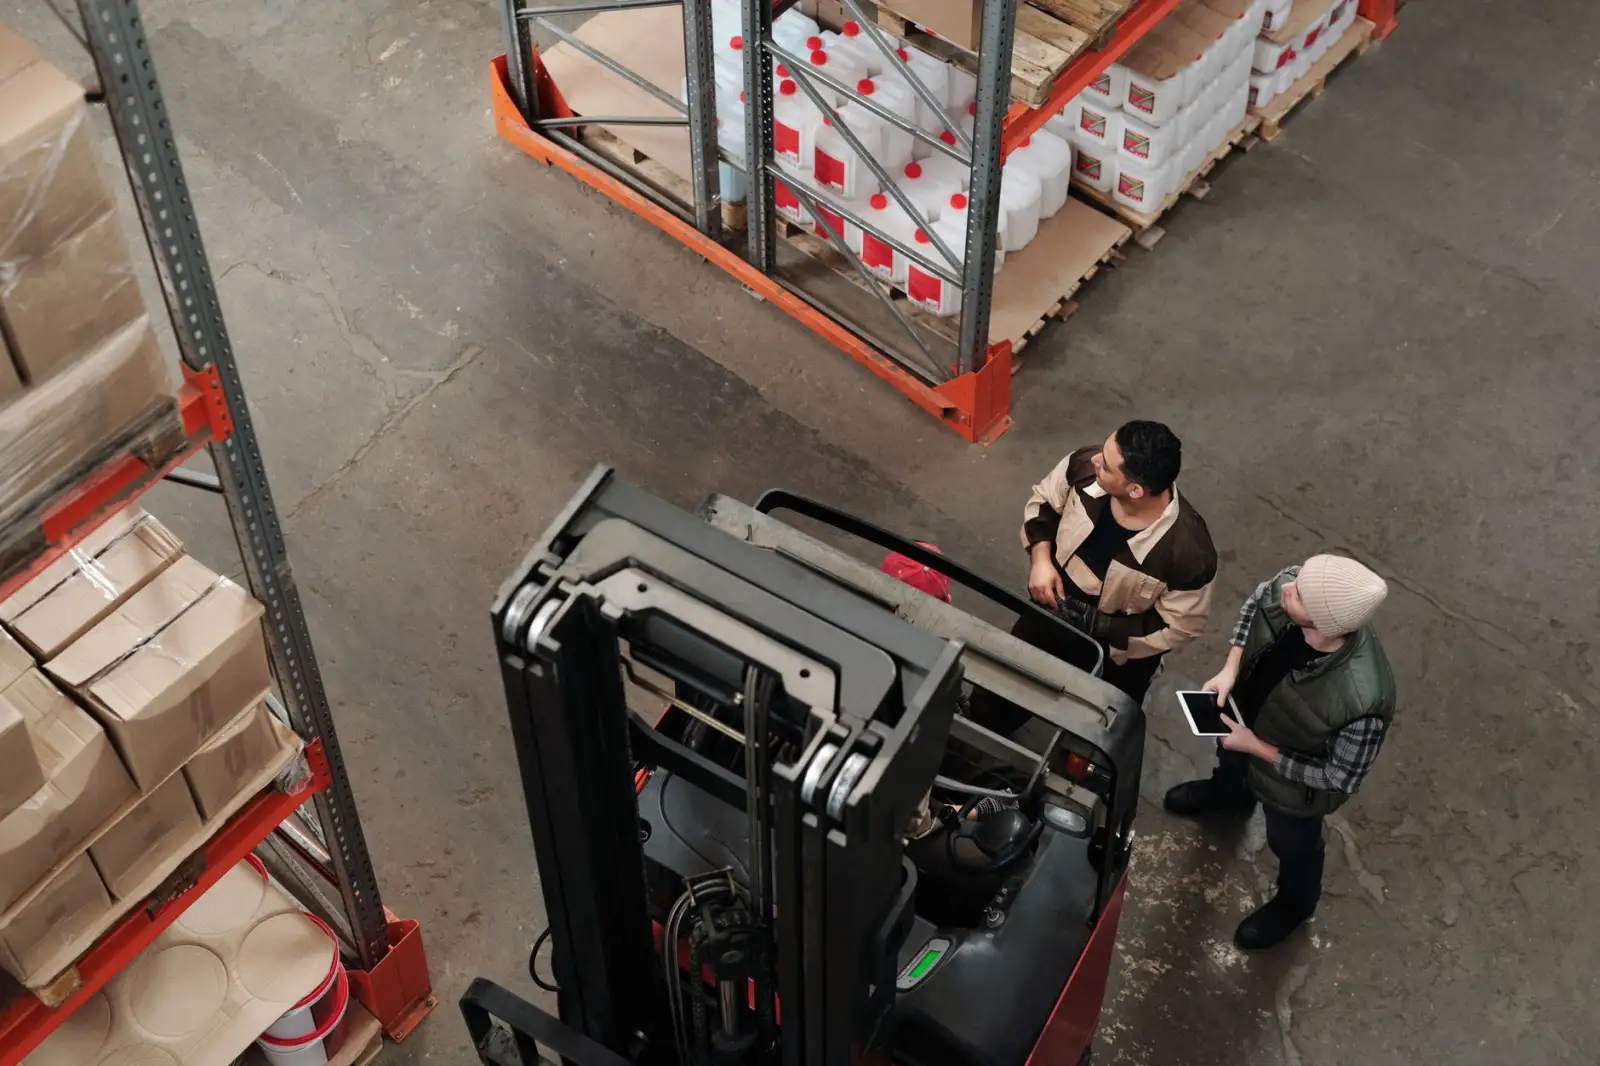
案例:某精密模具企业需同时更新3台加工中心和5台电动叉车。若统一采用3年期等额租金,机床端前期还款压力过大。后调整为机床采用“2+3”阶梯租金(前2年低租,后3年递增),叉车采用标准等额租金,企业首年现金流压力下降约28%,设备上线节奏未受影响。
制造企业在配置设备融资时,应区分核心工艺设备与物流辅助设备的资产逻辑。机床租赁重技术评估与残值管理,叉车租赁重规模效率与维保整合,起重机租赁则需兼顾特种设备合规成本。将工业设备融资租赁方案与设备的技术折旧曲线、企业的订单节奏对齐,才能真正发挥融资租赁的杠杆价值,而非单纯解决“买不起”的问题。