ARTICLE / 2026-10-15
工程机械融资租赁与直接购买对比:起重机租赁方案的资金灵活性分析
一台50吨级汽车起重机的购置成本通常在180万至220万元之间。如果选择一次性付款,这笔资金将沉淀在固定资产中,按5年折旧计算,每年仅折旧费用就超过36万元。而若采用工程机械融资租赁方案,同等吨位设备的月租金约在3.5万至4.5万元区间,首付比例可控制在10%至20%。两者之间的资金结构差异,远比表面数字复杂。
资金占用的隐性成本常被低估
直接购买设备的企业往往只关注采购价格,却忽略了资金占用的机会成本。以200万元设备款为例,若这笔资金用于生产经营周转,按行业平均资金回报率8%计算,每年可产生16万元的隐性收益。而设备闲置期间的维护、保险、停放费用,每年还需额外支出5万至8万元。
- 首付压力:直接购买需一次性支付全款或至少30%首付,融资租赁可将首付降至10%-20%
- 折旧风险:技术迭代加速,起重机5年后残值率可能跌破40%
- 税务处理:融资租赁租金可全额计入成本,购买则需按折旧年限分摊
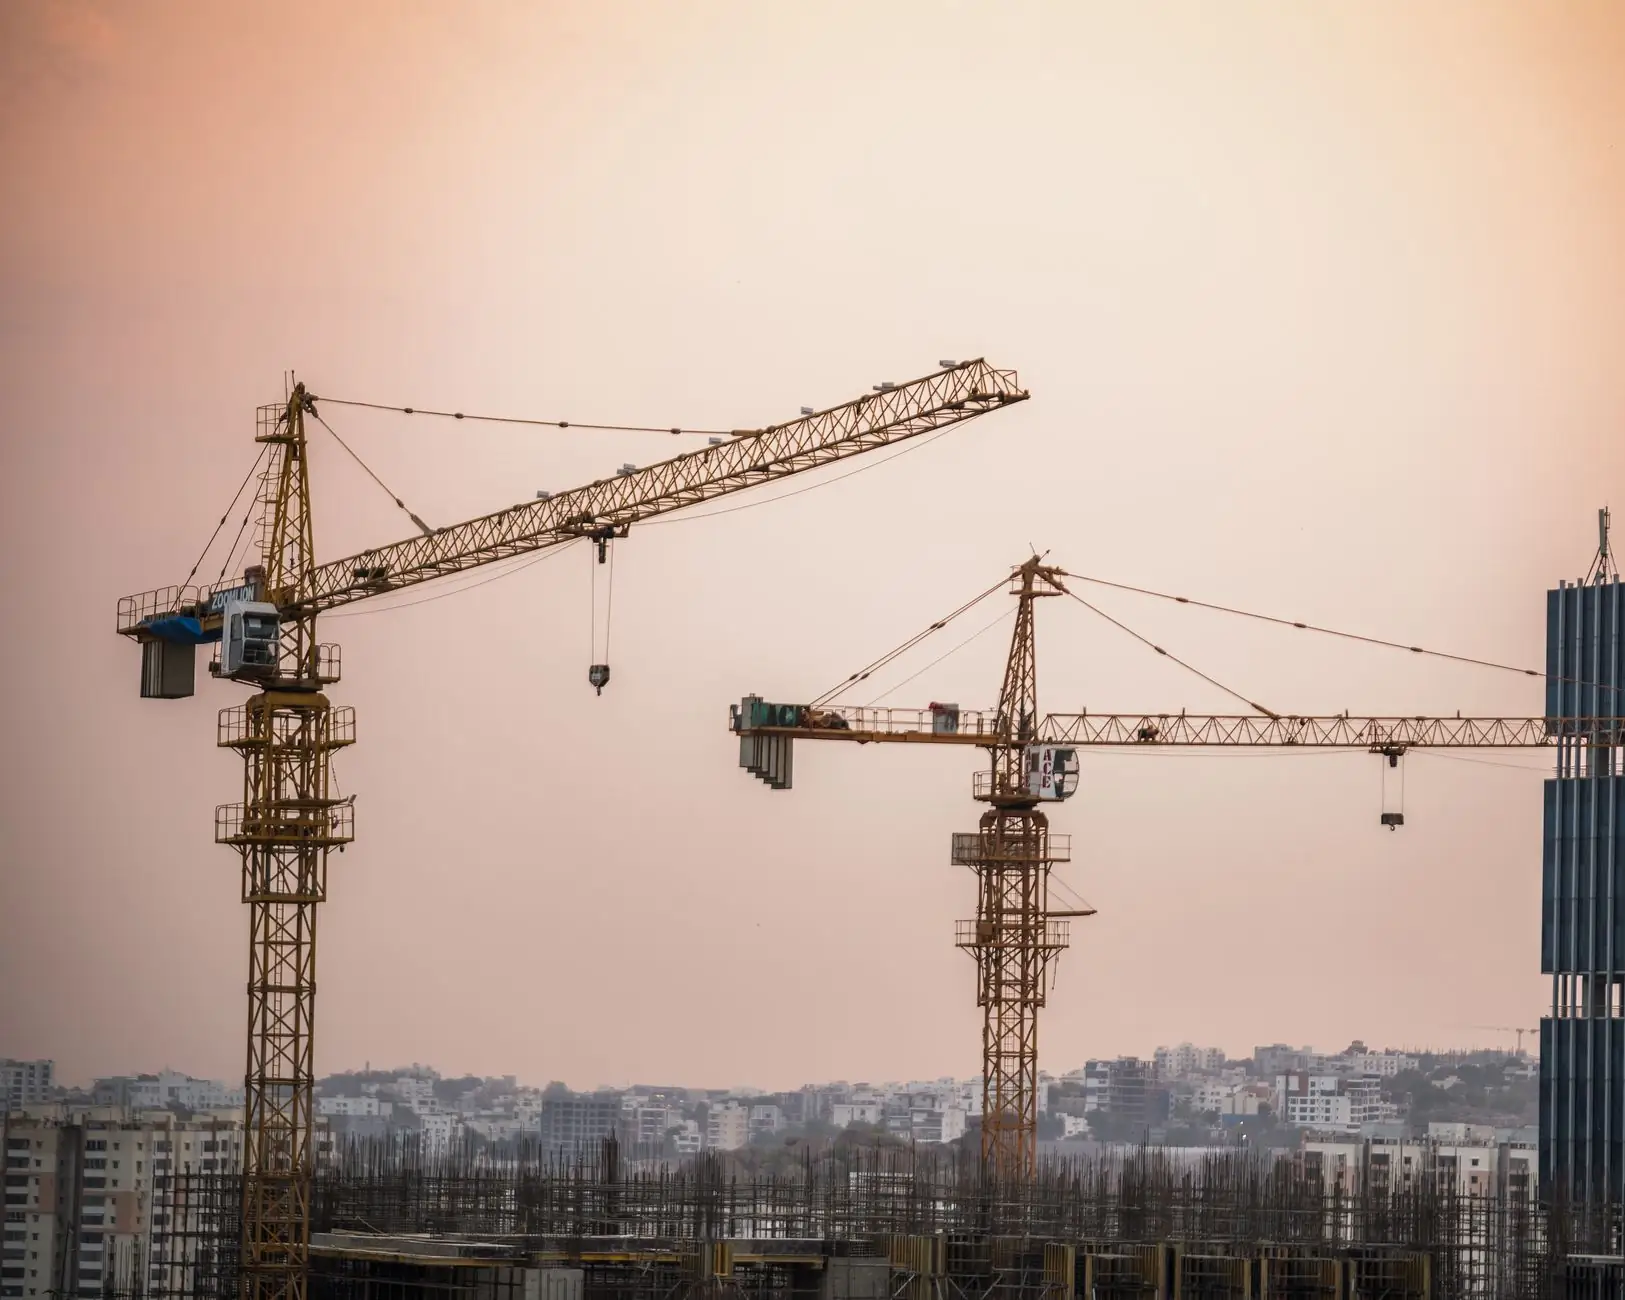
起重机租赁方案的三个灵活性维度
期限灵活性是融资租赁最直接的优势。工程项目周期从数月到数年不等,起重机租赁方案可根据实际工期匹配12至60个月的租期。项目结束后,企业可选择退租、续租或留购,避免设备闲置。
机型灵活性同样关键。不同施工阶段对起重机吨位、臂长、底盘形式的需求各异。融资租赁合同允许在租期内协商更换机型,这在直接购买模式下几乎无法实现。马钢(上海)融资租赁有限公司在服务钢铁、物流、制造类客户时,常根据项目进度动态调整设备组合。
现金流匹配则体现在还款节奏上。融资租赁可采用不等额还款设计,如工程前期少还、后期多还,与项目回款周期同步。这种结构化安排对承接大型基建项目的企业尤为重要。
案例:某钢构企业的设备组合策略
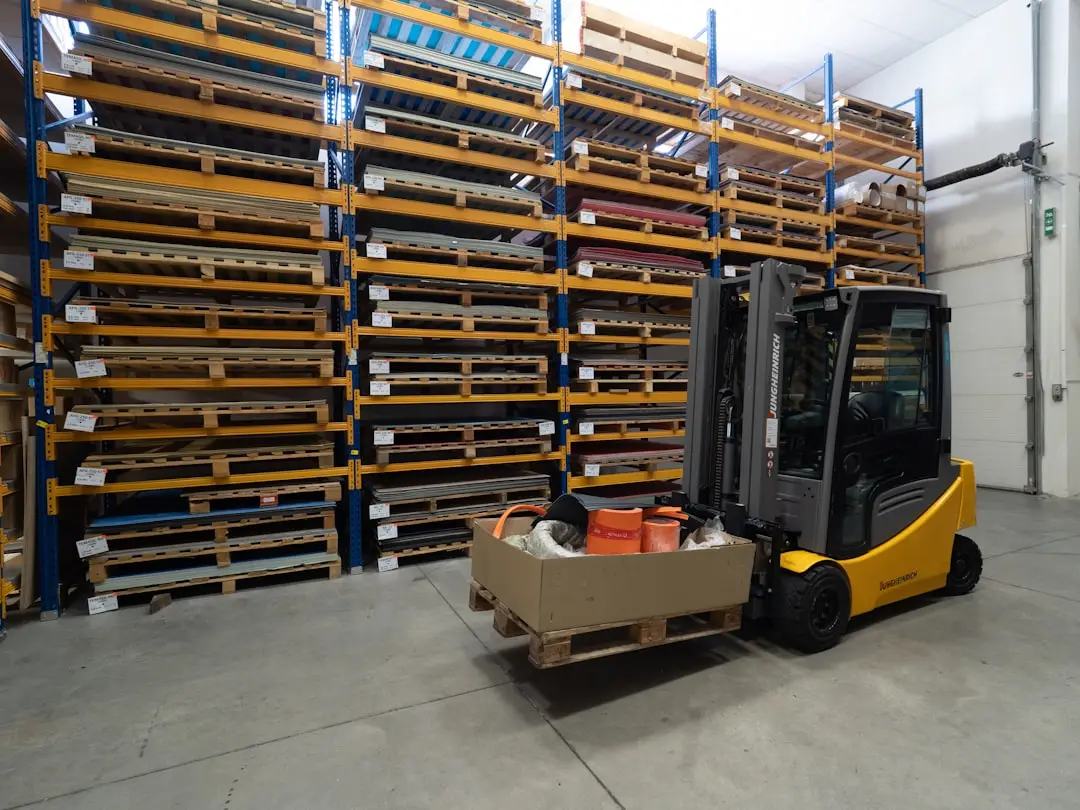
一家年产值3亿元的钢结构企业,同时需要叉车租赁用于厂内物料搬运、机床租赁用于构件加工、以及起重机租赁用于现场吊装。若全部直接购买,设备总投资约800万元,占压流动资金近40%。该企业通过工业设备融资租赁方案,将首期支出压缩至120万元,释放出的680万元用于原材料采购和投标保证金,当年中标额提升27%。
值得注意的是,融资租赁并非适合所有场景。设备使用频率极高、技术更新慢、残值稳定的通用设备,直接购买的综合成本可能更低。决策的核心在于:资金的机会成本是否高于融资租赁的综合费率。当前市场融资租赁年化利率约在5%-8%之间,若企业自身资金回报率超过这一水平,租赁方案的财务优势便显而易见。
马钢(上海)融资租赁有限公司建议,企业在做设备采购决策时,应建立全生命周期成本模型,将首付、月供、税费、维护、残值处置等因素统一纳入测算,而非仅比较采购价与租金总额。起重机租赁方案的资金灵活性,本质上是用确定的租金支出,置换不确定的资产风险与流动性压力。