ARTICLE / 2026-10-20
长三角制造企业工业设备融资租赁需求趋势与成本优化路径分析
长三角制造业的设备投资逻辑正在发生微妙而深刻的变化。过去两年,我们在走访苏州、无锡、宁波等地的制造企业时发现一个共性现象:企业对新设备的需求依然旺盛,但采购方式从"全额买断"加速转向"以租代购"。尤其在工程机械融资租赁、机床租赁等细分领域,咨询量同比增幅超过三成。这背后既有订单波动加剧的现实压力,也有企业对现金流精细化管理的内在诉求。
需求为何集中释放:从"资产拥有"到"能力获取"
深挖原因,长三角制造企业面临的经营环境正在重塑设备投资决策。一方面,离散制造订单批量变小、交期变短,设备闲置风险上升;另一方面,银行信贷对中小制造企业的固定资产抵押要求依然严格。融资租赁的介入,恰好切中了设备使用权与所有权分离这一核心机制——企业以较少的首期资金获得设备使用权,将一次性大额支出转化为分期租金,从而释放流动资金用于原材料采购和研发投入。
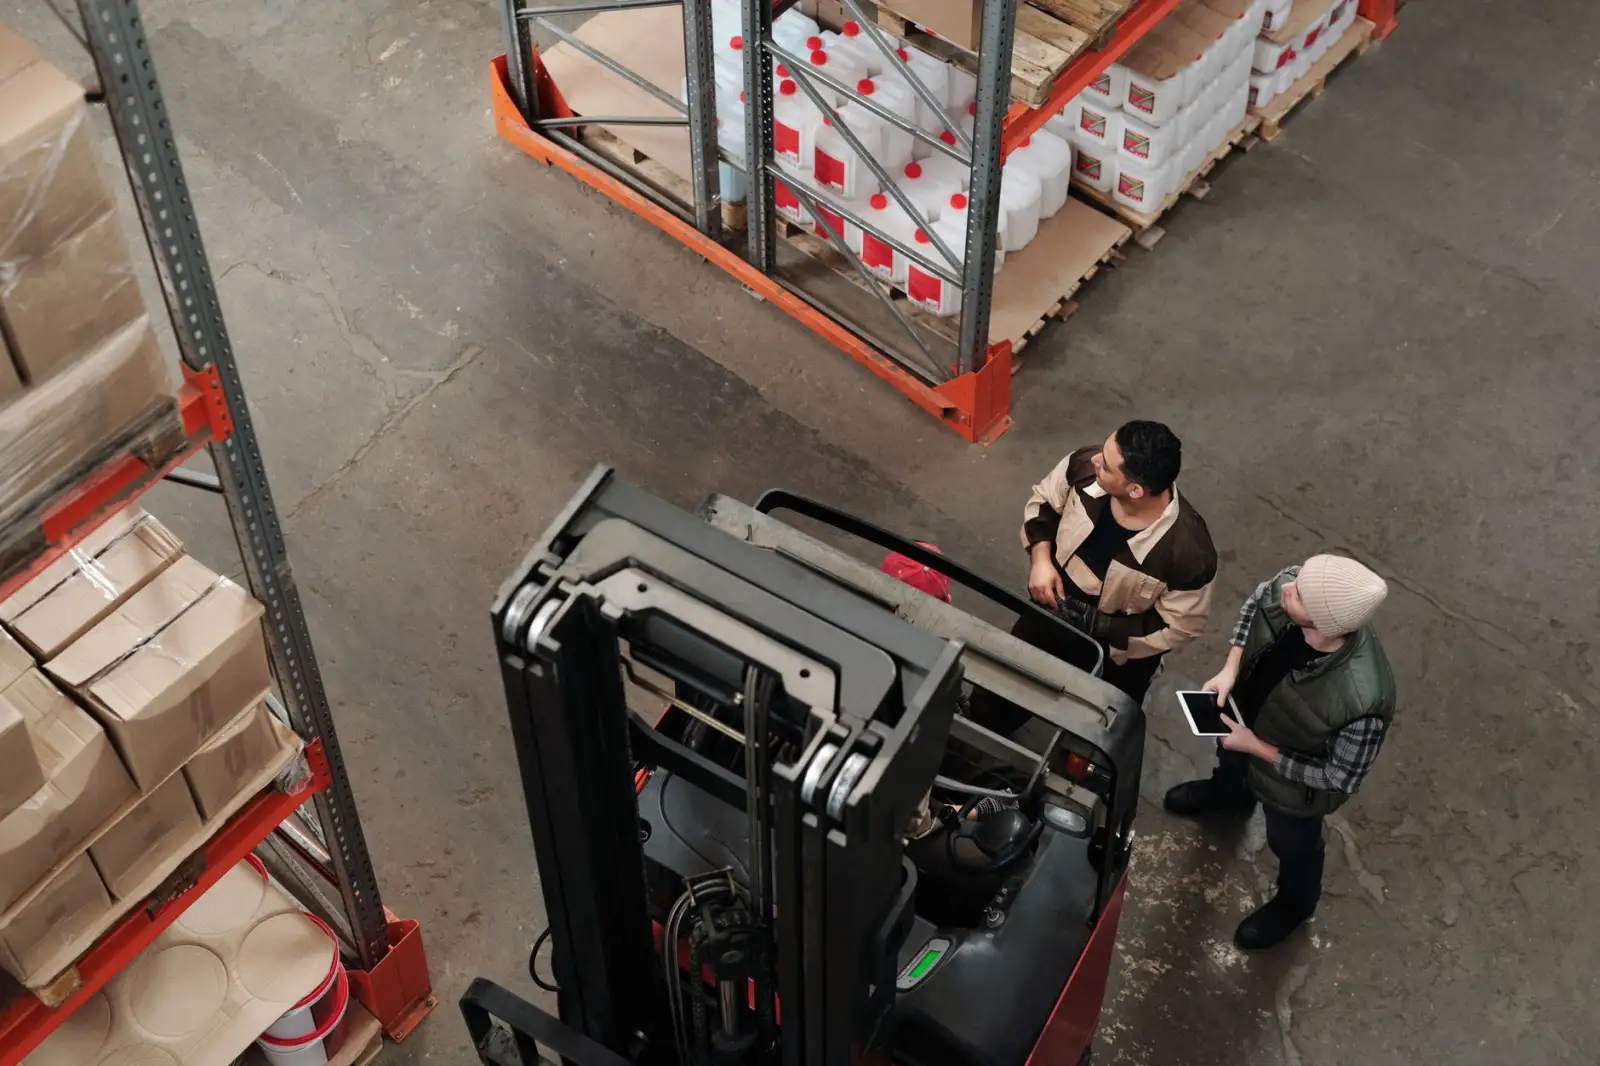
以叉车租赁为例,一台中高端电动叉车全款采购约需15至20万元,而通过融资租赁方案,首付比例可控制在10%至20%,租期灵活设置在24至36个月。对于拥有数十台叉车车队的物流型企业,这种安排对现金流的改善效果相当可观。
技术解析:租赁方案的成本结构怎么算
工业设备融资租赁的成本优化,不能只看表面利率。真正决定综合成本的,是租金结构、残值设定与税务处理三者的组合。当前主流方案中,等额租金与递减租金各有适用场景:前者适合产能稳定的企业,后者更匹配新产线爬坡期的现金流曲线。
值得关注的是,机床租赁与起重机租赁在技术评估维度上差异明显。机床类设备需重点考量精度衰减曲线和维保记录,残值预测直接影响租金定价;而起重机租赁则更关注工况载荷谱和使用频次,设备的安全检测合规性也是租赁公司风控的关键节点。企业在比价时,应要求出租方明确租金内含的维保责任边界,避免后期隐性支出侵蚀成本优势。
- 确认租金是否包含定期保养与易损件更换
- 核对残值回购条款的触发条件与定价公式
- 评估提前退租或设备置换的违约金结构
对比与建议:不同设备品类的租赁策略
不同品类的设备,融资租赁的适配逻辑并不相同。工程机械融资租赁更适合施工周期明确、回款节点清晰的项目型需求;机床租赁则要结合企业工艺升级节奏,优先选择带技术升级置换条款的方案;叉车租赁和起重机租赁在标准化程度较高的场景下,可尝试经营性租赁以进一步降低表内负债压力。
对长三角制造企业而言,当下更务实的做法是:将设备按"核心生产设备"与"辅助搬运设备"分类管理,核心设备优先考虑融资租赁锁定长期使用权,辅助设备则可灵活采用短租或经营租赁。在签约前,建议企业财务与设备管理部门联合测算全生命周期持有成本,而非仅比较租金总额。马钢(上海)融资租赁有限公司在工业设备融资租赁领域持续深耕,可为企业提供贴合实际工况的方案设计与成本测算支持。