ARTICLE / 2026-10-22
机床租赁与直接采购的成本对比:制造企业设备配置方案如何选择
一台中端立式加工中心,市场售价约60万元。直接采购意味着一次性支出这笔资金,或承担年化4%~6%的设备贷款利息;而通过机床租赁,企业前期只需支付相当于设备价值10%~20%的保证金即可进场调试。这两种路径的成本差距,远不止表面数字那么简单。
制造企业在设备配置决策中,往往容易陷入"买比租划算"的惯性思维。但若将时间维度拉长、把隐性成本纳入考量,结论可能完全不同。
直接采购的显性成本与隐性负担
直接采购的核心成本包括设备购置价、运输安装费、调试费以及后续的维护保养支出。以一台60万元的加工中心为例,按10年折旧计算,年折旧成本为6万元。加上每年约2万~3万元的维护费用、操作人员培训成本,以及设备闲置时的资金占用——如果设备利用率只有60%,意味着40%的折旧和维护费用被白白消耗。
更值得关注的是技术迭代风险。数控机床的精度和控制系统的更新周期通常在5~7年,10年折旧期内很可能面临设备性能落后、加工精度不足以满足新订单要求的局面。此时设备账面净值尚未归零,处置却已难以回收残值。

租赁模式的成本结构与灵活性优势
工业设备融资租赁的成本逻辑则不同。以机床租赁为例,租赁公司根据设备残值和使用年限设计租金方案,企业按月或按季支付租金,将一次性大额资本支出转化为可预测的期间费用。这种模式下,企业保留了现金流弹性,同时租金支出通常可作为经营成本在税前扣除,形成一定的税务优化空间。
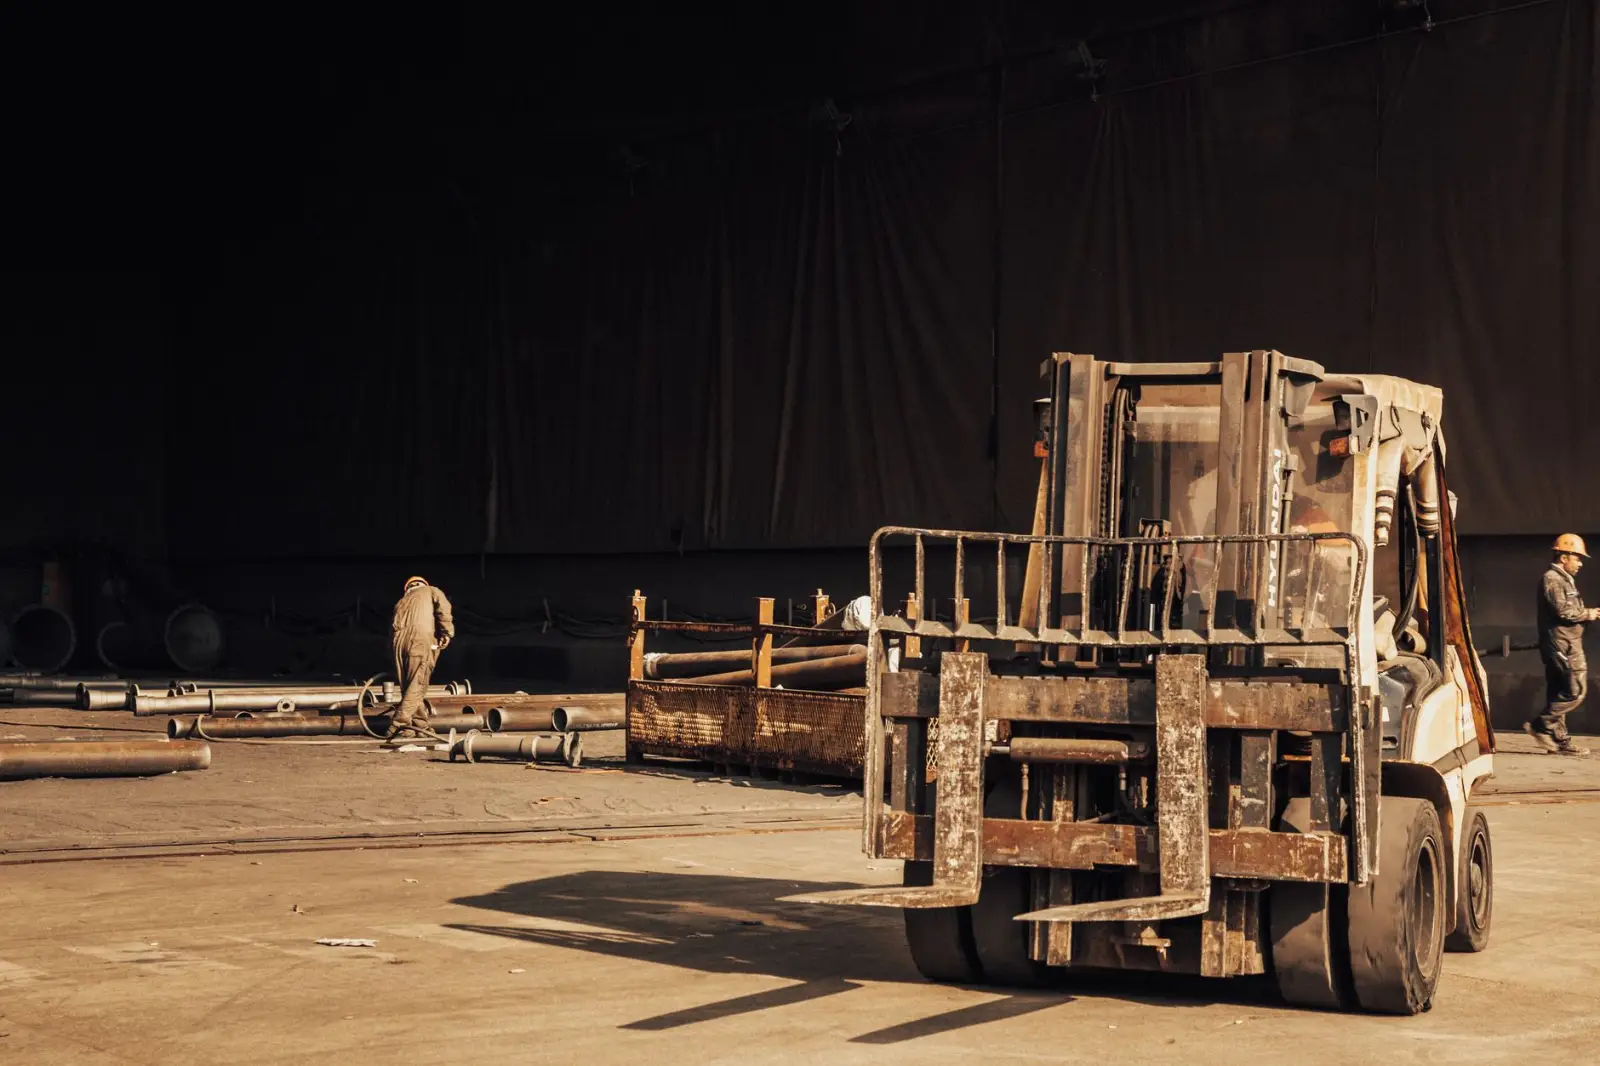
除机床外,叉车租赁和起重机租赁在物流搬运与重型吊装场景中同样体现出灵活性。产线扩张期短期增加叉车需求、项目施工期临时需要大吨位起重机——这些波动性需求通过工程机械融资租赁解决,比直接购置再处置二手设备更为经济。
- 现金流维度:租赁首付低,释放的流动资金可用于原材料采购或订单周转
- 税务维度:租金计入成本,减少当期应纳税所得额
- 技术维度:租赁期满可灵活选择续租、退租或留购,便于跟随技术升级节奏
- 资产管理维度:无需承担设备闲置和二手处置的沉没成本
决策框架:什么情况下选哪种方案
设备使用率高、工艺成熟稳定、计划长期持有的场景,直接采购的长期总成本通常更低。但当企业面临订单波动大、技术路线不确定、资金紧张或处于产能爬坡期时,租赁方案的性价比优势明显。
一个实用的判断方法是计算设备全生命周期成本现值:将采购方案下的购置价、维护费、残值回收与租赁方案下的租金总额、保证金机会成本分别折现到同一时点进行比较。多数情况下,当设备利用率低于70%或预计持有年限短于5年时,租赁方案的净现值更优。
设备配置的本质是资源配置效率的优化。随着制造业向柔性化、轻资产方向演进,工业设备融资租赁正在从补充性融资工具转变为设备战略管理的组成部分。马钢(上海)融资租赁有限公司深耕工业设备与工程机械融资租赁领域,围绕机床、叉车、起重机等核心品类提供定制化租赁方案,帮助制造企业在设备投入与资金效率之间找到平衡点。选择采购还是租赁,答案不在价格标签上,而在企业自身的现金流结构和使用场景里。