ARTICLE / 2026-10-25
工程机械融资租赁与直接采购:制造企业设备配置方案对比
当制造企业面临产线扩张或设备更新时,摆在面前的通常有两条路:一次性买断设备,或者通过融资租赁获取使用权。这两种方案在现金流结构、税务处理、设备迭代灵活性上存在显著差异,但不少企业仍以"总价高低"作为唯一决策依据,忽略了资金时间价值和资产全生命周期的综合成本。
直接采购与融资租赁的真实成本差异
直接采购的优势在于资产完全归属、折旧抵税额度明确,但一次性支出对现金流的挤压不容忽视。以一台200万元的数控机床为例,直接采购意味着当期现金流出200万元(含税),而通过机床租赁方式,企业通常只需支付20%-30%的首付款,剩余租金在3-5年内分期支付。表面上看租赁总支出可能高出设备原价的8%-15%,但若将释放出的资金投入生产经营——按制造业平均资金周转率测算——这部分流动性创造的价值往往能覆盖甚至超过利差。
更关键的是,工业设备融资租赁的租金支出在税务上可作为费用列支,与直接采购的折旧抵税形成不同的税务筹划路径。企业需要结合自身盈利水平、税率档位和折旧政策综合测算,而非简单比较账面总价。

不同设备类型的适配逻辑
并非所有设备都适合融资租赁。从实务经验看,设备选型决策可参考以下维度:
- 工程机械融资租赁:挖掘机、装载机等设备单价高、二手市场活跃、残值可预测,天然适合租赁模式。施工企业按项目周期匹配租期,避免设备闲置。
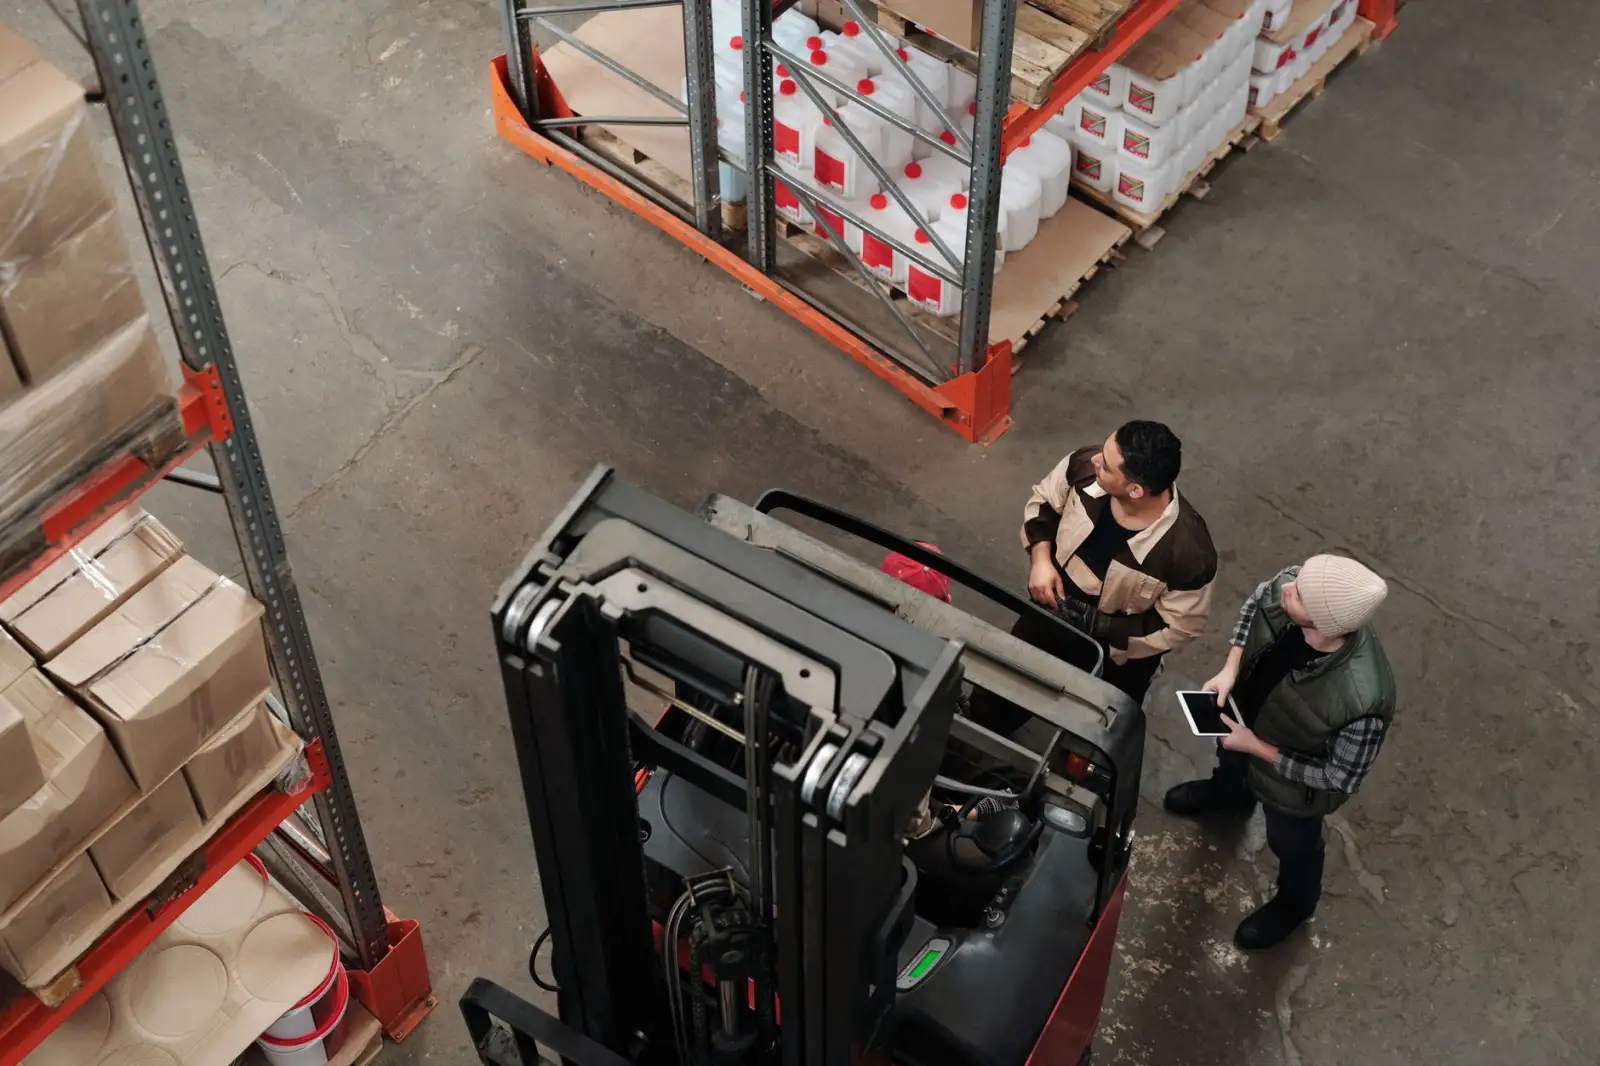
- 叉车租赁:物流仓储场景中叉车使用频率高、技术迭代快(电动化替换内燃机),租赁可规避技术过时风险,且维保通常打包在服务内。
- 起重机租赁:大型履带吊、塔式起重机受工程周期波动影响大,租赁的弹性配置优势明显。
- 机床租赁:精密加工设备精度衰减周期长、二手流动性偏弱,适合有稳定订单预期的企业采用"融资租赁+留购"结构。
反过来看,通用性强、技术稳定、使用周期超过8年的辅助设备,直接采购的经济性通常更优。
决策框架:三个可执行的判断标准
制造企业可以用一套简化的决策框架来筛选方案。第一,测算设备产生的边际贡献率——若设备投产后12个月内创造的毛利能覆盖融资租赁的全部租金支出,租赁方案的可行性就成立。第二,评估技术迭代风险——所在行业设备更新周期若短于5年,租赁的"用而不占"逻辑更契合。第三,审视资产负债表约束——融资租赁形成使用权资产和租赁负债,对资产负债率有影响,需与银行信贷条件统筹考量。
实际操作中,建议企业将设备按"核心生产设备/辅助设备/临时性设备"分类,分别匹配直接采购、工程机械融资租赁和经营租赁的组合方案,而非一刀切。
设备配置的本质是资金效率与生产弹性的平衡。随着装备制造向智能化、电动化演进,设备残值评估体系日趋完善,工业设备融资租赁在制造业设备配置中的渗透率仍有提升空间。企业不妨将租赁方案纳入常规比价体系,用动态的资金视角替代静态的价格比较,让设备配置真正服务于经营目标而非成为财务负担。