CATALOG FILE
2024年长三角制造业机床与叉车融资租赁方案设计要点
2024年,长三角制造业的景气度呈现出明显的K型分化。头部新能源车企与精密零部件厂商的产线满负荷运转,而传统模具、通用设备加工企业则普遍面临订单不足与设备折旧的双重压力。这种分化直接投射到设备采购端——企业不再盲目追求“买断式”扩张,而是将目光转向了更具弹性的融资租赁方案。
为什么“租赁替代购买”在2024年成为硬需求?
核心原因在于现金流与资产表的错配。一台进口五轴联动加工中心售价动辄300万元以上,若采用银行贷款,首付30%即需占用90万现金,且设备计入固定资产后每年计提折旧,反而拖累资产负债率。而通过工业设备融资租赁,企业可将首付降至设备总价的10%-15%,剩余款项按3-5年分期支付,且租金可全额计入当期成本,直接冲减企业所得税应纳税所得额。对于年利润在500万-2000万区间的中型制造企业,这种节税效应在长三角高税率地区尤为明显。
机床租赁的方案设计:从“通用”到“产线定制”
针对金属切削类机床,我们的方案重点不在利率,而在残值处置权与开工率对赌。例如,某苏州精密零件厂需新增8台立式加工中心,我们设计了“3+2”结构:前3年按固定租金,后2年租金与设备实际开机小时数挂钩(最低保障60%)。这样既缓解了客户爬坡期的资金压力,又规避了因订单波动导致的“租了用不起”风险。
这里必须强调一个技术细节:机床租赁的利率报价通常采用“等额本息”而非“等额本金”。因为机床属于高残值资产,5年后的市场二手价仍有原值的25%-35%,等额本息能让每月现金流更平滑,与制造业“按月回款”的经营节奏完全匹配。若客户坚持等额本金,我们会在租赁期满后提供回购承诺,但利率上浮0.8-1.2个百分点。
叉车与起重机的租赁差异:流动性资产的“短周期”逻辑
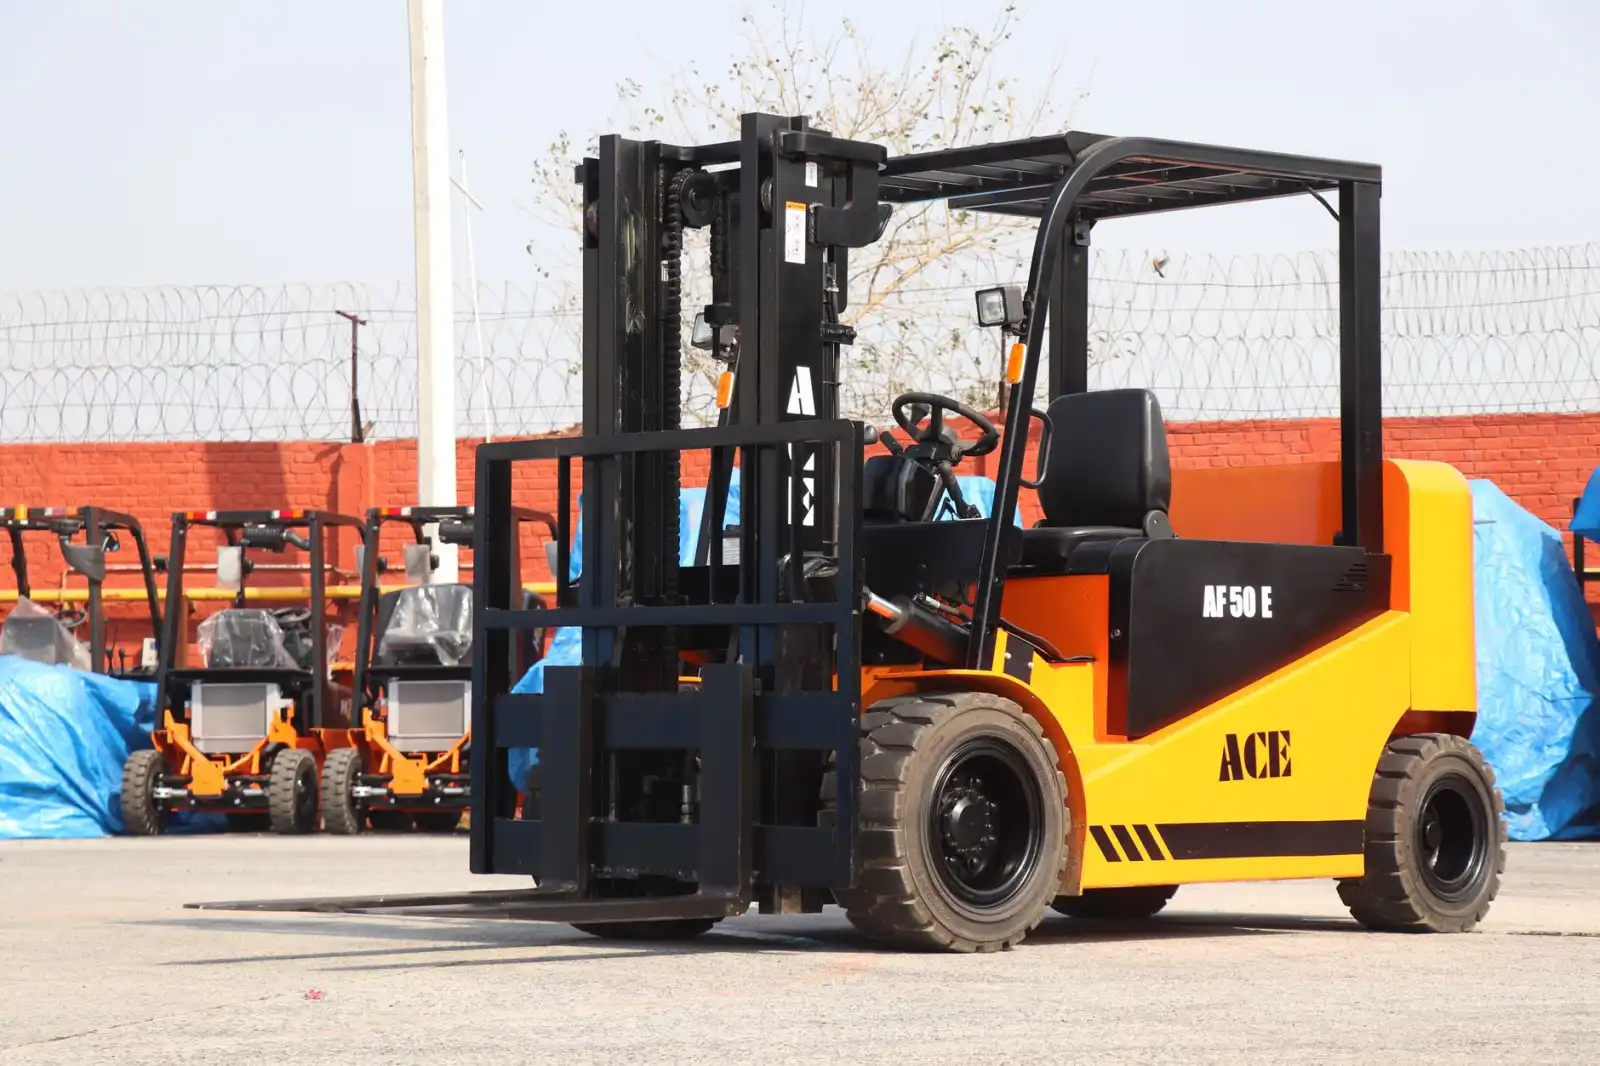
叉车和起重机的属性完全不同。叉车属于高频移动资产,折旧快、维护成本高,传统融资租赁的3年期方案并不划算。我们更推荐“经营性租赁+按作业量计费”模式——例如,某汽车零部件物流园需要40台电动叉车,我们按每托盘搬运1.2元计租,并包含全部电池更换与维保费用。这本质上将设备租赁转化为了物流效率外包。
- 叉车租赁:重点考核季度作业时长与电池衰减曲线,建议租期不超过36个月,且合同中需明确“电池健康度低于80%时免费更换”条款。
- 起重机租赁:因涉及特种设备年检与安全责任,建议采用“融资租赁+厂家回购”双重兜底。我们要求承租人必须购买足额设备险,且指定我司认可的第三方检测机构进行年度探伤检查。
对比之下,工程机械融资租赁(如履带吊、汽车吊)在长三角基建项目中的运用逻辑又不同。这类设备单台价值高、项目周期短,我们通常设计“项目制租赁”:以单个工程合同为标的,租期与工期绑定,租金分阶段支付(进场付30%、主体完工付40%、验收后付30%)。这种方案能有效避免施工方垫资压力,但需要客户提供详细的施工进度计划书作为风控附件。
实操建议:2024年下半年如何优化租赁结构?
第一,优先选择可以提前还款且不收违约金的租赁公司。长三角制造业的回款波动大,一旦下游大客户提前打款,提前还款能节省数万元利息。第二,对于多台同类型设备(如10台以上叉车),务必要求打包费率折扣——通常可下浮0.5%-0.8%。第三,仔细核对租赁合同中的“期末购买选择权”条款,目前市场上主流方案为“100元象征性留购”,但也有个别公司设置“公允市价留购”陷阱,这会让你在租期结束后多付数万甚至数十万。
最后提醒一点:不要只看名义利率,要计算内含报酬率(IRR)。部分机构报出4%的低利率,但加上手续费、保证金、保险返点后,实际IRR可能超过7%。马钢(上海)融资租赁在长三角深耕多年,针对机床、叉车、起重机等设备提供全口径IRR透明化报价,并支持线上测算。若您正在规划设备更新或产线扩容,不妨先做一份现金流压力测试,再决定是买还是租。