CATALOG FILE
工程机械融资租赁与直接采购对比:起重机设备投入的资金效率分析
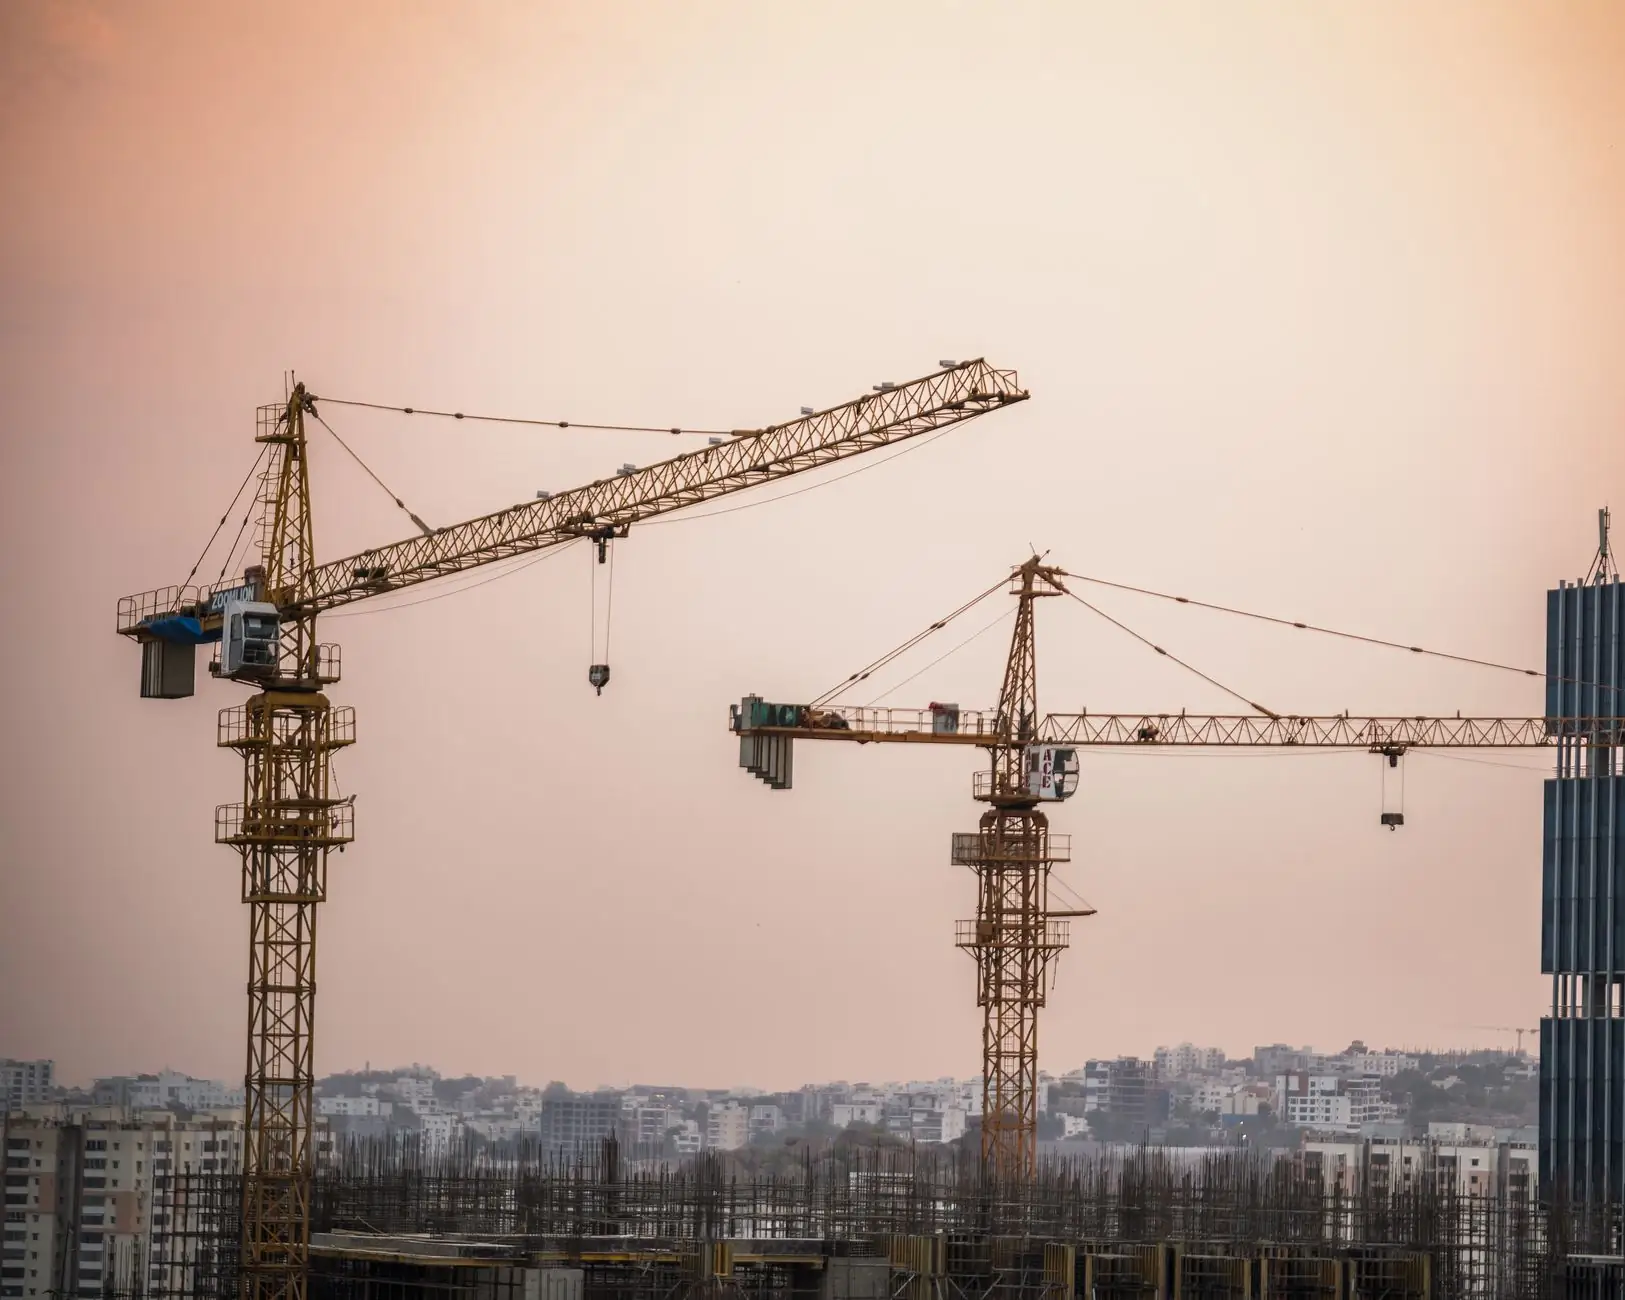
一台25吨汽车起重机,全款采购含税价约95万元,按6年折旧,每年仅折旧成本就接近16万元。如果这台设备年均有效作业天数不足180天,单日折旧成本将超过880元——还没算保险、维保和操作手费用。很多施工企业正是在这个数字面前,开始重新审视工程机械融资租赁与直接采购之间的资金效率差异。
融资租赁的定价逻辑:钱到底花在哪
融资租赁的本质不是"借钱买设备",而是将设备使用权与所有权分离,以租金形式分摊设备成本。以起重机租赁为例,租赁公司按设备购置价的一定比例计算租金,通常包含本金摊销和资金成本两部分。当前市场上,3年期融资租赁的年化综合成本大约在6%–9%之间,具体取决于首付比例、租期和客户信用评级。
与银行贷款不同,融资租赁的审批更看重设备本身的残值和通用性。起重机、叉车这类标准化程度高的设备,二手市场流通性强,租赁公司愿意给出更优惠的条件。这也是工业设备融资租赁在工程机械领域渗透率持续提升的原因之一。
直接采购的隐性成本清单
直接采购的账面成本清晰,但隐性成本往往被低估。以下是一项容易被忽视的支出项:
- 资金占用成本:95万元设备款若来自自有资金,按企业加权平均资本成本8%计算,每年机会成本约7.6万元
- 维保与配件:起重机年均维保费用约3–5万元,大修年份更高
- 闲置折旧:设备闲置期间折旧照提,但不产生收益
- 技术淘汰风险:国四排放标准切换后,老旧设备残值下降明显
把这些加在一起,一台起重机的真实年持有成本可能比账面折旧高出40%以上。相比之下,叉车租赁和机床租赁由于设备单价较低,隐性成本占比更高,融资租赁的优势反而更突出。
资金效率的量化对比
假设某施工企业需要一台25吨起重机,使用周期3年,年均作业收入约45万元。两种方案的资金效率对比如下:
- 直接采购:首年支出95万元,3年总持有成本约130万元(含折旧、维保、保险),资金周转率低
- 融资租赁:首付30%约28.5万元,月租金约2.1万元,3年总支出约104万元,释放出约66万元流动资金
关键差异不在总支出,而在资金的时间价值。释放出的流动资金可用于投标保证金、材料采购或应急周转,这对现金流敏感的施工企业意义重大。起重机租赁方案的资金效率优势,在设备利用率低于60%时尤为明显。
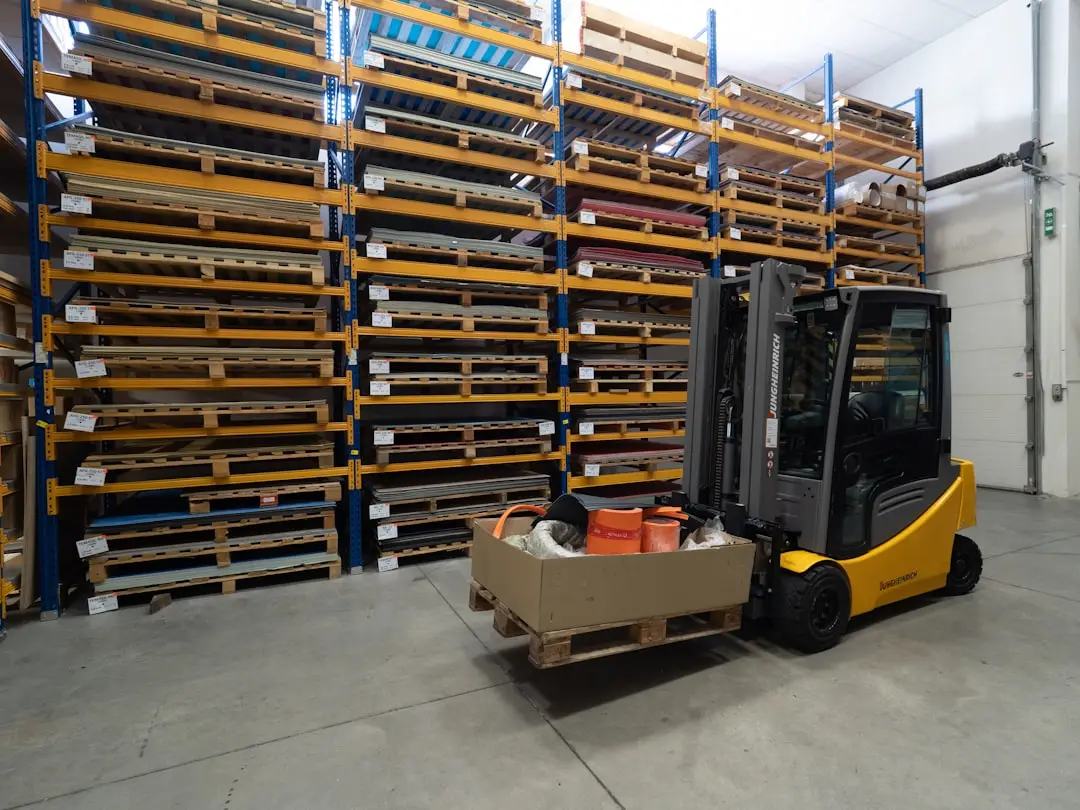
选择哪种方案,核心取决于三个变量:设备利用率、企业资金成本和设备技术迭代速度。利用率高于70%、资金充裕且设备技术稳定的场景,直接采购仍然合理;反之,工程机械融资租赁提供的弹性更值得考虑。马钢(上海)融资租赁有限公司在起重机、叉车、机床等品类上积累了丰富的方案设计经验,可根据企业实际作业数据测算最优租赁结构,让每一笔设备投入都算得清、用得值。