CATALOG FILE
工程机械融资租赁与银行贷款对比:叉车与起重机设备采购方案解析
在长三角制造业升级的背景下,叉车与起重机等工程机械的采购决策,正从单纯比价转向对资金效率与资产流动性的综合考量。企业面对工业设备融资租赁与银行抵押贷款两条路径时,需要先厘清一个核心差异:前者看设备未来创造的现金流,后者看企业过去积累的资产负债表。
融资租赁与银行贷款的底层逻辑差异
银行设备贷款通常要求土地、房产或高额保证金作为抵押,审批周期普遍在4至8周,且授信额度受企业净资产限制。而工程机械融资租赁的本质是“融物”,租赁公司持有设备所有权,企业以租金形式获得使用权。以一台50吨汽车起重机为例,设备残值率在3年后仍可达45%左右,租赁公司正是基于这一残值结构设计租金方案,使企业首付比例可低至15%—20%。
叉车与起重机的方案适配要点
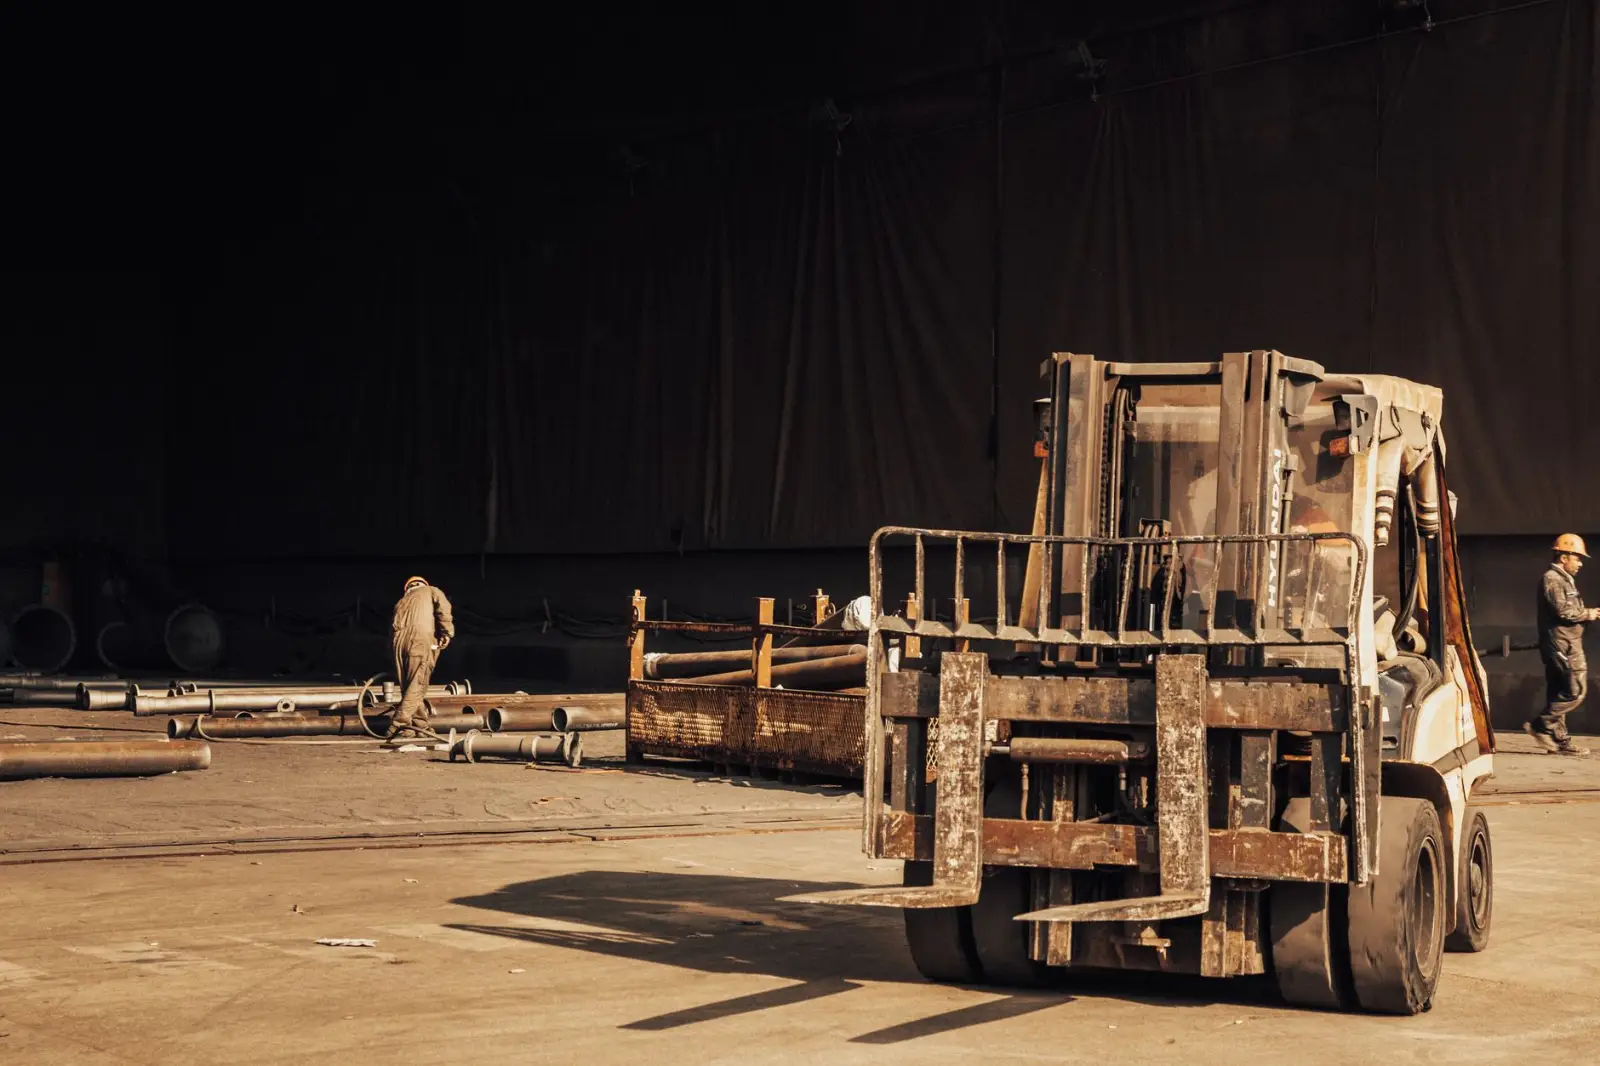
- 叉车租赁:电动叉车电池衰减曲线直接影响二手估值,融资期限建议匹配电池质保周期(通常5年/10000小时),避免租金尾款高于设备实际残值。
- 起重机租赁:需关注年检记录与工况强度,高频吊装作业的设备折旧更快,等额本息结构可能造成前期租金虚高,可争取“前低后高”的递增租金。
- 机床租赁:数控机床技术迭代快,融资期限不宜超过设备经济寿命的60%,否则期末留购价可能失去商业意义。
决策前必须核实的三个变量
许多企业只比较名义利率,却忽略了工业设备融资租赁中的手续费、留购价与还款节奏。一个可执行的对比方法是计算内含报酬率(IRR):将首付款、各期租金、留购价及可能的税费补贴代入现金流模型。经验数据显示,当租赁IRR与银行综合成本差距在2个百分点以内时,租赁的审批速度与表外处理优势往往更具吸引力。
另一个常被忽视的变量是设备处置灵活性。银行贷款结清前,设备通常已抵押给银行,提前处置需解押;而融资租赁在合同期内可通过转租或置换升级,这对需要频繁更新叉车租赁车队的物流企业尤为关键。
常见问题:留购价与税务处理
企业常问:租赁期满后设备归谁?标准融资租赁合同会约定一个名义留购价(如100元或设备原值的1%—5%),支付后所有权转移。税务方面,租赁期内的租金可全额作为成本列支,而银行贷款只有利息部分可税前扣除,这一差异在25%所得税率下会显著影响实际现金流。
选择工程机械融资租赁还是银行贷款,本质上是在“资产信用”与“主体信用”之间做匹配。设备通用性强、二手市场活跃的叉车和起重机,更适合用租赁结构盘活;而企业已有充足抵押物且追求最低资金成本时,银行贷款仍有不可替代的位置。建议在采购前要求租赁公司提供逐期现金流测算表,与银行方案并列比对,再结合设备利用率做出判断。