CATALOG FILE
工程机械融资租赁与银行贷款对比:叉车租赁方案的成本优势分析
在华东制造业聚集区,不少工厂负责人发现一个现象:同样是为产线添置一台3吨叉车,走银行贷款和走融资租赁,最终落到财务报表上的数字差异可能超过15%。这个差距并非来自利率本身,而是隐藏在首付比例、折旧方式、税盾效应和残值处理等多个环节中。
被忽视的隐性成本:银行信贷的"门槛账"
银行贷款审批工程机械采购时,通常要求企业提供抵押物或担保,且首付比例普遍在30%以上。对于一台市场价25万元的叉车,意味着一次性占用7.5万元现金流。更关键的是,银行信贷期限多为1-2年,月供压力集中,对中小型制造企业的流动资金形成挤压。而工程机械融资租赁的首付比例可低至10%-20%,租期灵活拉长至3-5年,月供压力显著降低。
融资租赁的成本拆解:三个容易被忽略的账本
以一台25万元的叉车为例,对比银行贷款与融资租赁的实际成本结构:
- 首付与保证金差异:银行贷款首付30%即7.5万元;融资租赁首付15%加保证金5%,实际前期支出约5万元,节省2.5万元流动资金。
- 折旧与税盾效应:融资租赁资产可加速折旧,年折旧额高于银行贷款购置的直线折旧,抵扣企业所得税的效果更明显。以25%所得税率计算,每年可多抵税约3000-5000元。
- 残值与退租选择权:租期结束后,企业可选择续租、退租或留购。对于技术迭代较快的机床租赁和起重机租赁场景,退租机制避免了设备贬值带来的处置损失。
工业设备融资租赁的适用边界
并非所有场景都适合融资租赁。对于使用频率极高、残值稳定的通用设备,银行贷款的综合成本可能更低。但在以下情形中,工业设备融资租赁的优势更为突出:设备技术更新周期短于3年;企业处于扩张期需要保留现金;或设备供应商提供回购担保降低租赁风险。马钢(上海)融资租赁有限公司在钢铁、物流、汽车零部件等行业积累的案例显示,叉车租赁方案的综合成本优势通常体现在第2-3年,前期现金流节省效果最为明显。
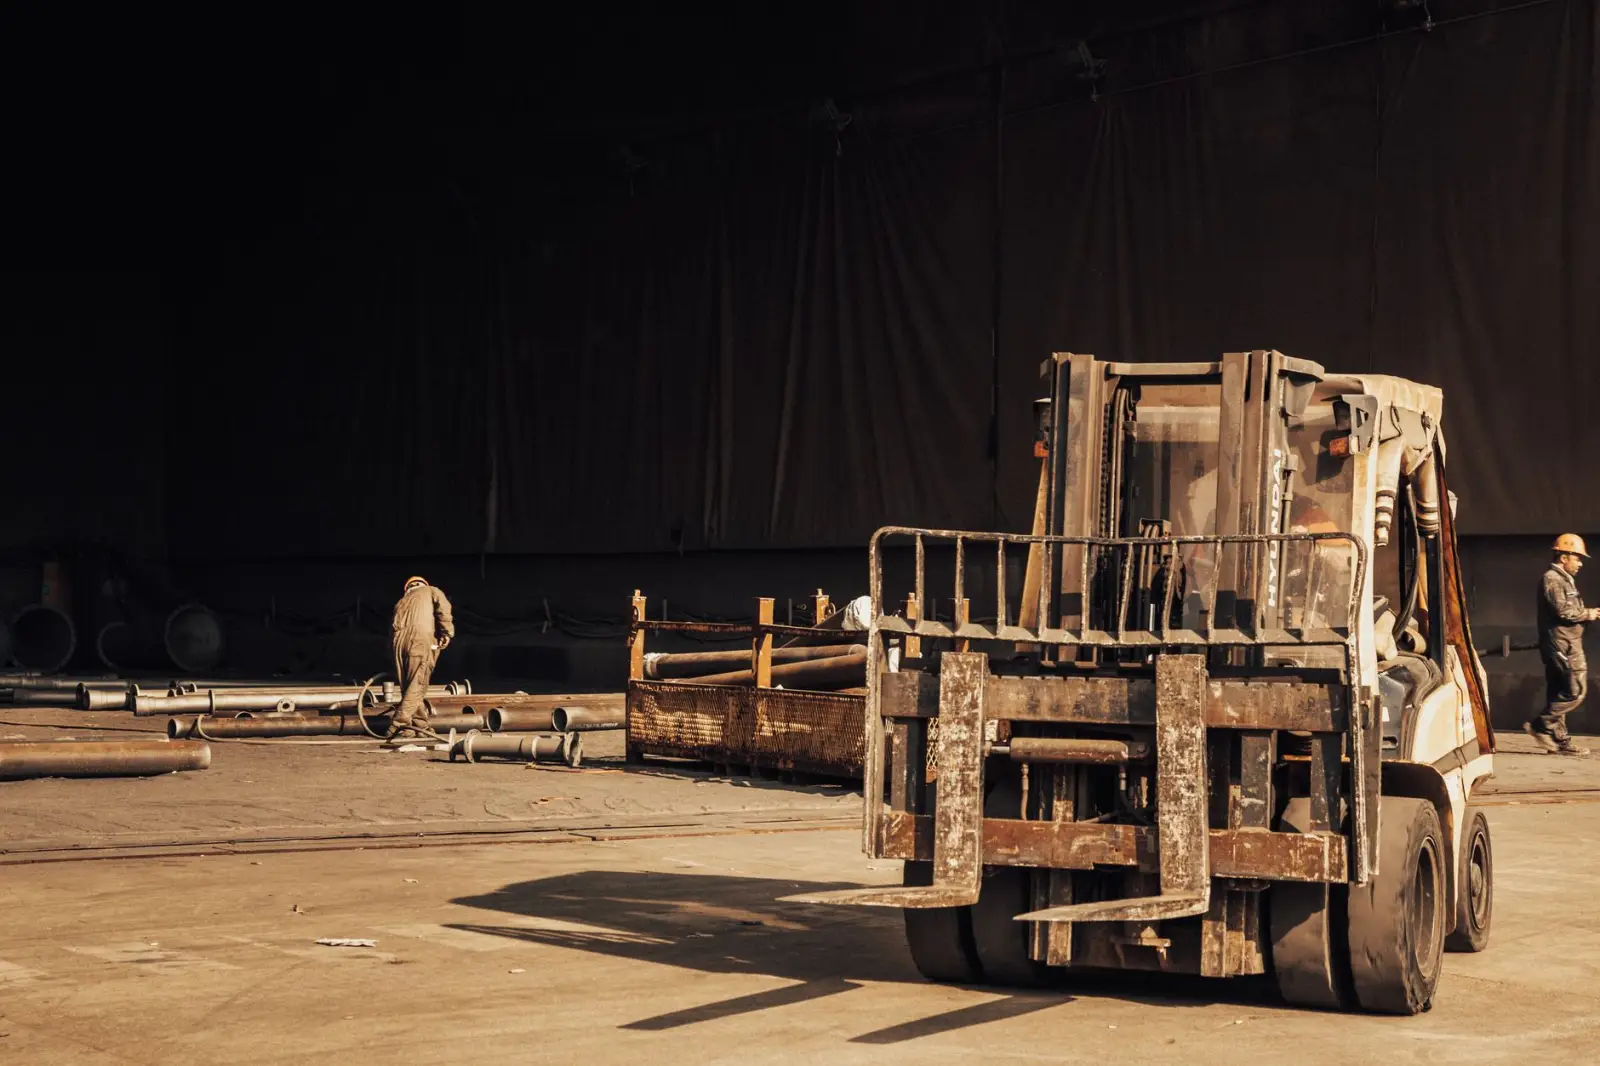
建议企业在决策前,要求财务部门分别测算银行贷款和融资租赁的净现值(NPV)与内部收益率(IRR),将首付、月供、税盾、残值处置和资金机会成本全部纳入模型。对于叉车租赁需求,若年使用时长低于2000小时且设备更新频繁,融资租赁的灵活性价值往往超过名义利率差异。