CATALOG FILE
工程机械融资租赁与银行贷款对比:叉车起重机设备选哪种更划算
在长三角制造业密集区,不少企业主在添置叉车、起重机或数控机床时,都会面临同一个问题:这笔设备款,到底走银行贷款,还是找融资租赁公司?两者表面都是"借钱买设备",但资金结构、审批逻辑和税务处理差异很大。选错了,可能多付几万甚至十几万成本。
资金门槛与审批逻辑:银行看抵押,租赁看现金流
银行贷款通常要求企业提供房产抵押或高额保证金,审批周期在15-30个工作日,且对资产负债率有硬性红线。而工业设备融资租赁的本质是"以物融资",租赁公司更关注设备本身的残值和企业的还款现金流,而非固定资产抵押。
以一台50吨汽车起重机为例,银行贷款可能只批设备价的50%-60%,剩余需企业自筹;而工程机械融资租赁方案通常可覆盖设备全款,企业只需支付10%-20%首付,剩余租金按季或按月支付。这对刚接了大工程、现金流紧绷的施工队来说,资金杠杆效率明显更高。
成本结构拆解:名义利率≠真实成本
很多人只对比"利率"数字,却忽略了三个隐性变量:
- 还款节奏:银行贷款多为等额本息,前期利息占比高;融资租赁可设计"前低后高"或"淡季少还"的弹性租金,匹配工程回款周期。
- 税务抵扣:叉车租赁和起重机租赁的租金可全额计入成本,抵扣企业所得税;而银行贷款只有利息部分可税前扣除,本金不能。
- 残值处理:租赁期满后,设备残值通常归承租人,但若选择"经营性租赁",设备可不计入企业资产负债表,优化财报。
实际测算中,一台80万的数控机床,银行三年期贷款总成本约12-14万;而机床租赁方案因首付低、租金抵税,综合成本可能控制在9-11万,且不占用授信额度。
适用场景:不是谁便宜选谁,而是谁匹配选谁
银行贷款适合经营稳定、有足额抵押物、追求设备完全所有权的企业。但如果你属于以下情况,工程机械融资租赁往往更划算:
- 接的是短期工程项目,设备使用周期与项目周期高度重合;
- 需要快速进场,银行审批来不及;
- 设备技术迭代快,不想承担贬值风险;
- 希望保持银行授信额度用于原材料采购。
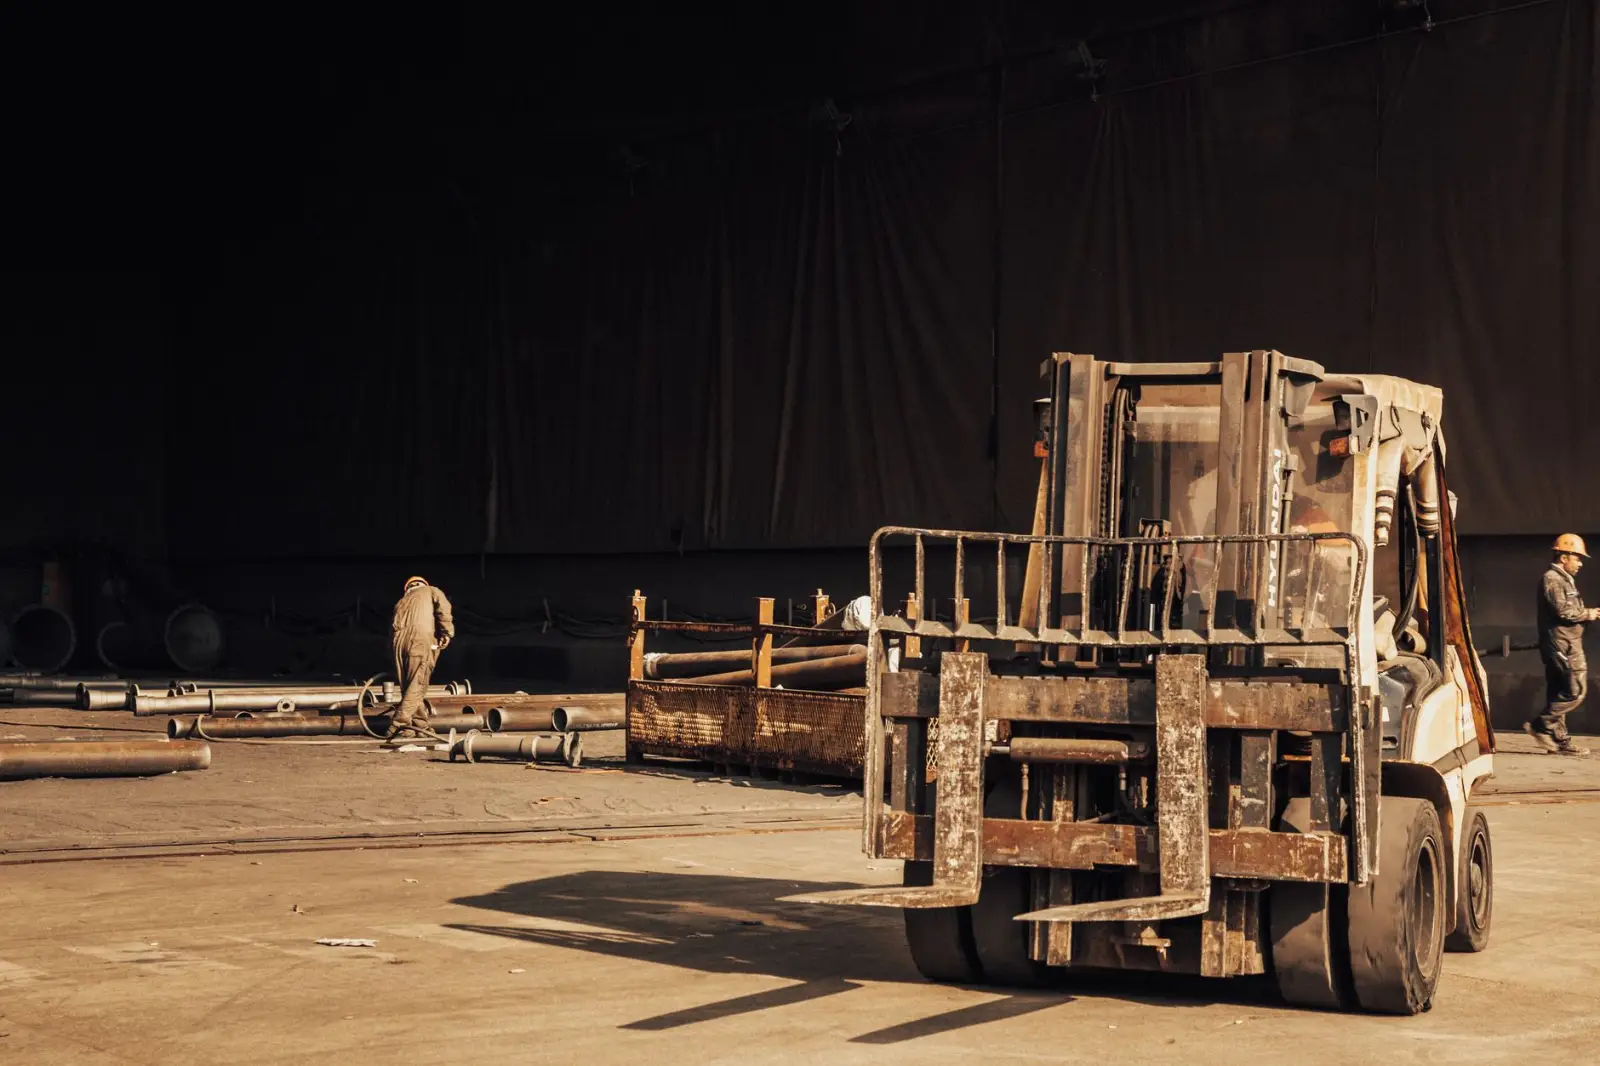
马钢(上海)融资租赁有限公司在服务长三角客户时发现,叉车、起重机和机床三类设备租赁需求最集中,尤其是叉车租赁,因单价低、周转快,租赁渗透率已超过40%。
常见问题:提前还款与设备处置
企业常问:融资租赁能不能提前还?可以,但多数合同会约定提前还款需支付剩余租金一定比例作为补偿。银行贷款提前还款通常只需付违约金,但可能影响后续授信。另一个高频问题是设备质量问题——租赁期内设备由承租人选定,租赁公司不承担质量责任,但正规公司会协助对接厂商售后。
设备选型没有绝对优劣,关键看资金周转率、税务筹划和项目周期是否匹配。建议企业在决策前,同时让银行和租赁公司出方案,把首付、租金、税盾、残值四项拉平对比,再算真实年化成本。马钢(上海)融资租赁有限公司可针对叉车、起重机、机床等设备提供定制化融资方案,帮助企业把设备变成生产力,而不是资产负债表上的负担。