CATALOG FILE
长三角制造企业工程机械融资租赁应用案例解析
2024年下半年以来,长三角地区制造业设备更新需求明显升温。以苏州、无锡、宁波为代表的工业重镇,不少企业主在扩产时不再优先考虑一次性买断,而是转向工业设备融资租赁。这一变化背后,既有现金流管理的现实考量,也与设备技术迭代加速密切相关。
为什么制造企业开始重新算这笔账
一台中型数控机床的采购成本通常在40万至80万元之间,一台20吨级叉车约15万元,而一台50吨汽车起重机的落地价可能超过200万元。如果全部走自有资金采购,对中小制造企业来说,占用的流动资金相当可观。更关键的是,工程机械和机床类设备的技术折旧速度在加快——五年前的主流配置,如今在精度和能耗上已不占优势。
融资租赁恰好切中了这个痛点:企业以较低的首付比例获得设备使用权,再以经营现金流分期支付租金,期满后可选择留购、续租或退租。这种模式在长三角的汽车零部件、精密模具、物流仓储等行业中,接受度正在快速提升。
三个典型场景的实际拆解
从马钢(上海)融资租赁有限公司近两年的项目数据来看,工程机械融资租赁的应用主要集中在以下场景:
- 机床租赁:某昆山精密加工企业需新增3台五轴加工中心,总价约360万元。采用融资租赁方案后,首付比例降至20%,剩余款项分36期支付,企业将释放出的资金用于原材料备库和人员扩编。
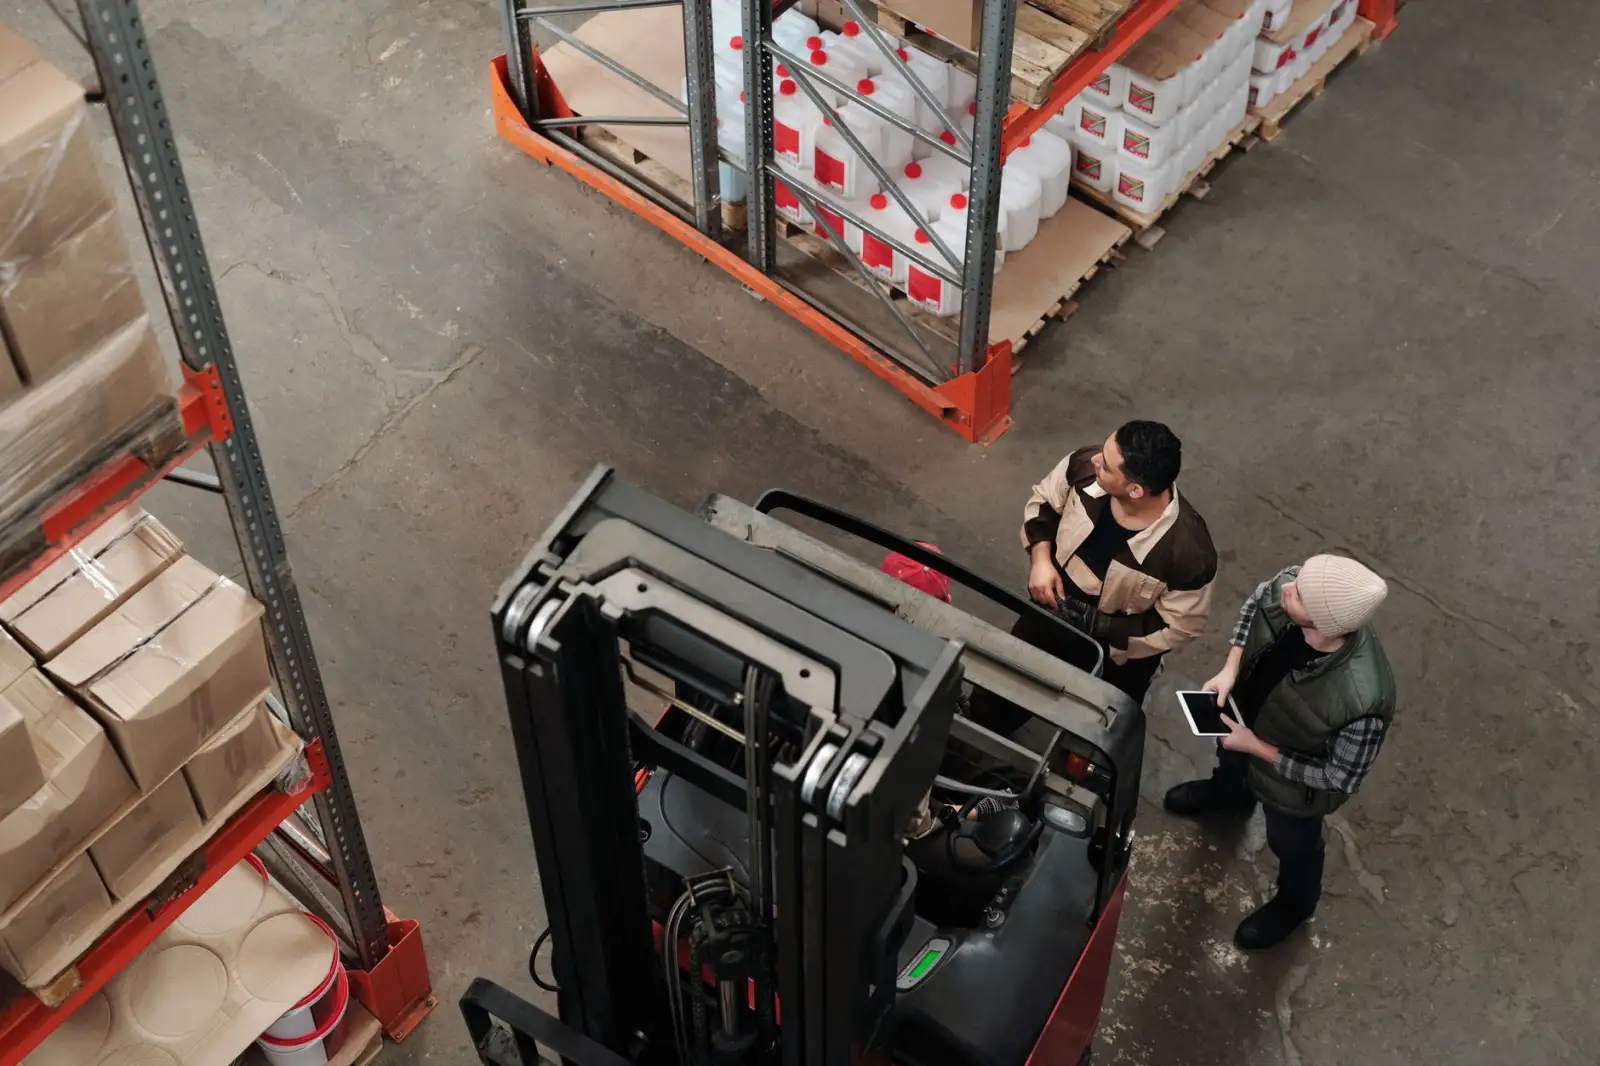
- 叉车租赁:一家宁波物流园区运营方需要批量替换12台电动叉车。相比一次性采购,租赁方案让其在两年内完成了设备更新,且租金支出与原先的维修费用基本持平。
- 起重机租赁:南通某钢结构施工企业承接了大跨度厂房项目,需要短期增加一台80吨履带吊。通过融资租赁方式引入设备,项目周期结束后设备退回,避免了闲置资产沉淀。
这三个案例的共性在于:设备使用周期与项目周期高度匹配,企业不需要为“持有”买单,而是为“使用”付费。
选方案时需要盯住的几个细节
融资租赁并非“一刀切”的万能方案。实际操作中,有几个技术性环节值得注意:
- 残值评估的合理性:工程机械的二手市场流通性差异很大,起重机和叉车的保值率通常高于专用机床。租赁公司在设定残值时,会参考设备品牌、工况记录和市场供需,企业应关注这一参数是否公允。
- 租金结构与现金流匹配度:等额本息、等额本金、递增租金等不同结构,对企业的月度现金流影响不同。旺季产能爬坡阶段,递增租金方案可能更友好。
- 维保责任的划分:融资租赁期间,设备的日常维护、大修责任归属需在合同中明确。部分方案会将维保打包进租金,企业需对比综合成本。
长三角制造业的設備更新周期通常为5至8年,而融资租赁的期限一般设在2至5年之间,两者之间存在一个“时间窗口”。在这个窗口内,企业既享受了设备带来的产能提升,又保留了技术路线调整的灵活性。
对于正在评估设备采购方案的长三角制造企业来说,建议先梳理清楚三个问题:设备的使用周期是否明确、现金流能否覆盖租金、技术迭代风险是否可控。把这三点想透,再与专业的融资租赁公司沟通具体方案,往往能少走弯路。