CATALOG FILE
长三角制造企业起重机租赁实务:融资租赁模式下的设备配置策略
长三角制造业的产线升级往往伴随着设备更新需求,而起重机作为重型物料搬运的核心装备,其获取方式正从传统的全款采购向工业设备融资租赁迁移。对于苏州、无锡、宁波等地的机械加工、金属制品及物流仓储企业而言,如何在融资租赁框架下完成起重机配置,既关乎现金流安全,也影响产线投产节奏。
起重机租赁的两种技术路径:经营租赁与融资租赁
经营租赁本质是短期使用权让渡,租期通常不超过设备折旧年限的一半,租金全额税前扣除,适合项目制生产或订单波动大的场景。而融资租赁更接近“以租代购”,租期覆盖设备大部分经济寿命,承租方承担维修保养责任,期满后往往以象征性价格获得所有权。在工程机械融资租赁实务中,起重机因单台价值高、二手残值相对透明,更适配融资租赁模式。以一台10吨级单梁桥式起重机为例,含轨道及安装总价约18-25万元,融资租赁首付比例通常为20%-30%,租期24-36个月,等额本息还款。
设备配置策略:从工况倒推选型参数
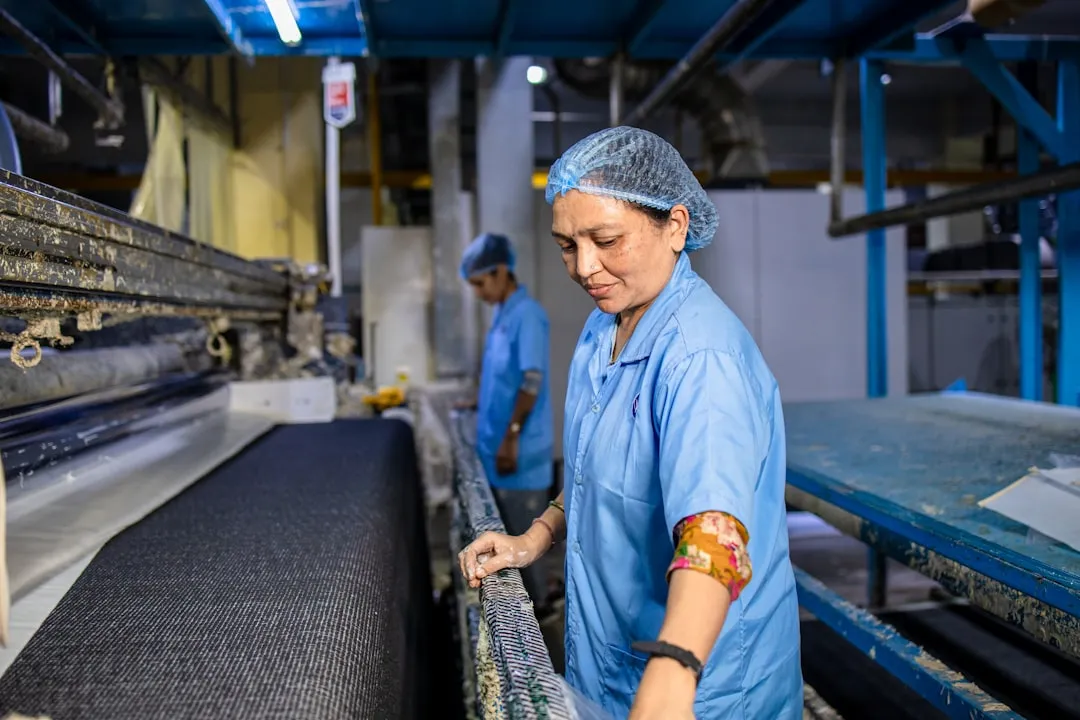
融资租赁方案设计的第一步不是谈利率,而是锁定起重机的技术参数。长三角制造企业常见工况包括:模具搬运、钢卷吊运、成品下线装箱。不同工况对应不同工作级别——轻量级(A3-A4)适合间歇作业的机床租赁配套车间,中量级(A5-A6)对应两班制生产,重载级(A7以上)则用于连续吊运的铸造或冶金环境。选型时需明确以下参数:
- 起重量与跨度:跨度每增加1米,主梁截面和轮压显著上升,直接影响融资额度
- 起升高度与速度:变频调速机型比传统机型贵15%-20%,但定位精度高,适合精密装配
- 工作级别与利用等级:A5级别设备在融资租赁评估中残值更稳定
融资租赁与全款采购的现金流对比
以一台总价20万元的5吨单梁起重机、租期3年为例,融资租赁方案首付4万元,月供约5300元,合计支出约23万元(含利息)。全款采购虽总支出仅20万元,但一次性占用20万流动资金。若企业将节余的16万元投入原材料周转,按制造业平均毛利率18%计算,三年可产生约8.6万元增量收益。这解释了为何叉车租赁和起重机融资租赁在长三角中小制造企业中渗透率持续上升。值得注意的是,融资租赁租金可全额计入成本,而全款采购只能按年限折旧,前者在税务筹划上更具弹性。
实操中的三个风控节点
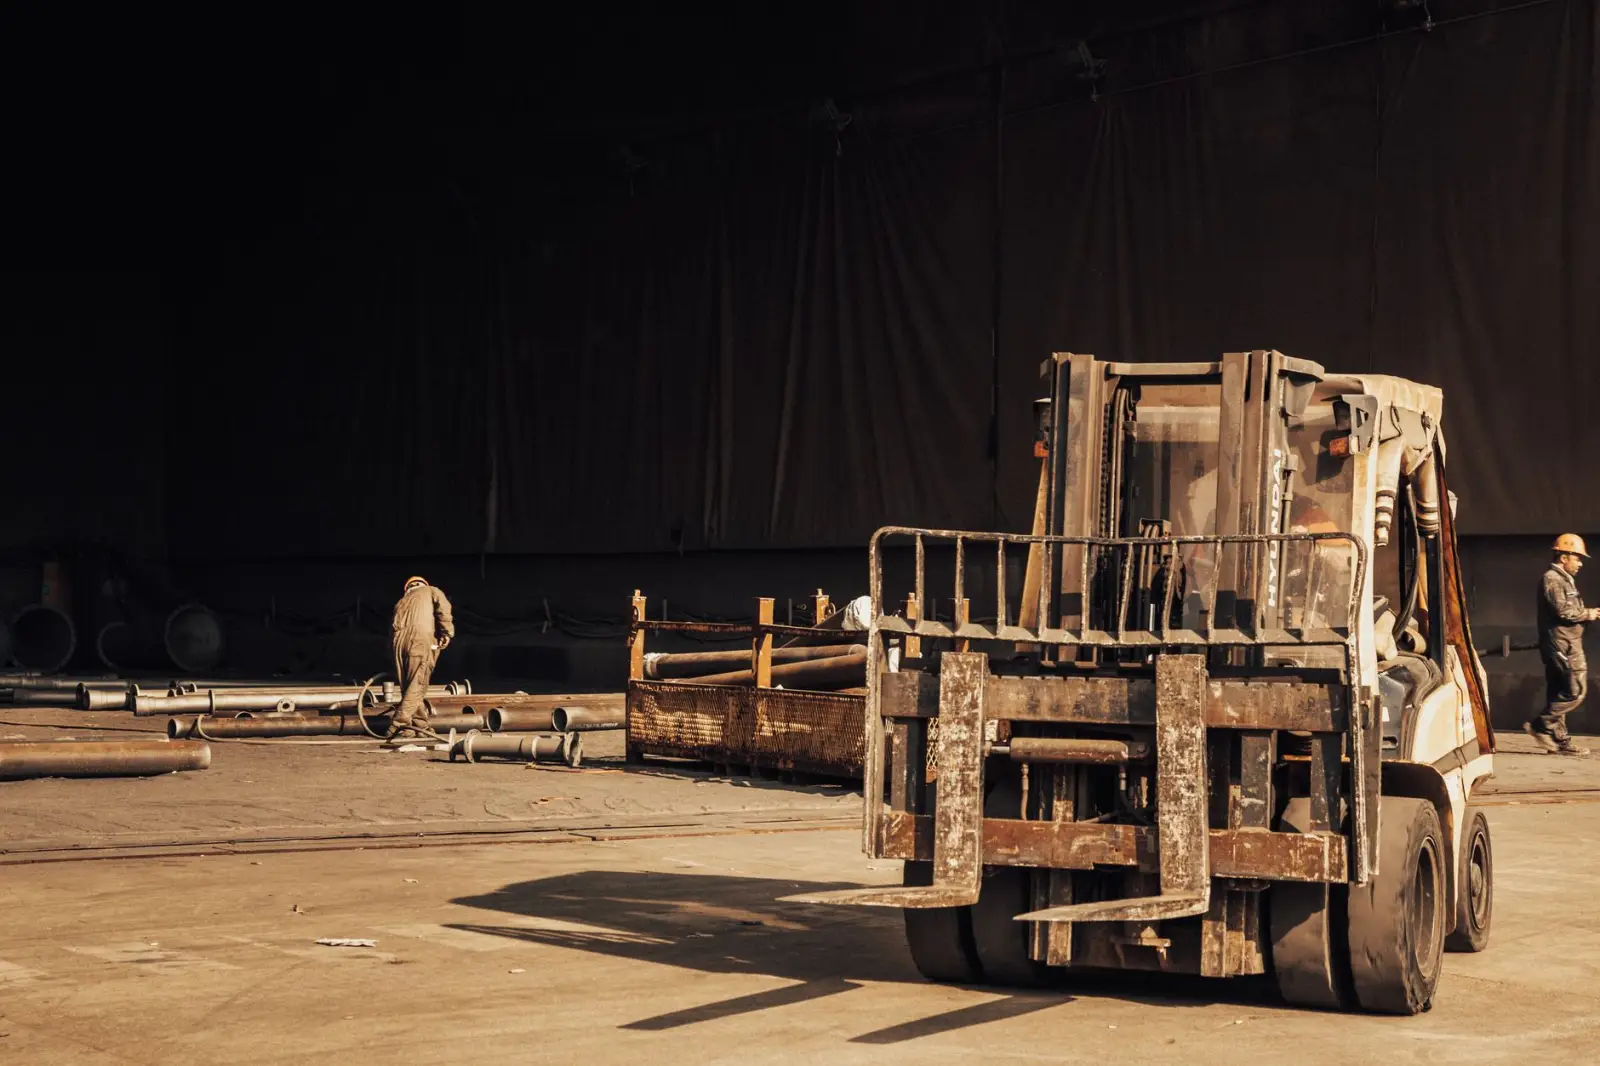
马钢(上海)融资租赁有限公司在服务长三角客户时,常遇到以下需要前置评估的环节。其一,设备残值认定:起重机品牌集中度高,欧洲品牌与国产品牌三年残值率差距可达15个百分点,直接影响租金定价。其二,安装与验收节点:融资租赁合同通常将起租日设定为验收合格日,而非发货日,承租方需在合同中明确。其三,保险与维保绑定:部分方案要求承租方购买设备财产险,并将出租方列为第一受益人,这是机床租赁和起重机租赁共通的条款逻辑。
长三角制造业的设备配置正在从“拥有资产”转向“管理产能”。融资租赁模式下,起重机、叉车、机床等设备的选型逻辑不再是单纯比价,而是综合评估工况匹配度、现金流节奏与税务效率。把设备参数谈透,把合同节点锁死,融资租赁才能真正成为产线扩张的杠杆而非负担。