CATALOG FILE
长三角制造企业工程机械融资租赁与直接采购的成本对比分析
在长三角制造业密集区,一台中型挖掘机的采购成本通常在80万至120万元之间,而一台高精度数控机床的落地价可能超过200万元。面对旺盛的产能扩张需求,企业决策者往往在直接采购与工业设备融资租赁之间反复权衡。这两种模式在资金占用、税务处理、技术迭代风险上的差异,远比表面数字复杂。
资金流动性与隐性成本的博弈
直接采购意味着一次性支出大额现金流,即便通过银行按揭,首付比例通常不低于30%,且授信审批周期长。对于同时需要机床租赁和起重机租赁的多设备协同产线,这种模式会迅速消耗企业的流动性储备。融资租赁则允许企业以少量保证金取得设备使用权,将剩余资金投入原材料采购或研发。以一台100万元的设备为例,直接采购首年折旧加利息成本约18万元,而融资租赁的年化综合成本通常控制在8%-12%,且租金支出可全额计入成本抵扣增值税。
技术迭代与设备处置的灵活性
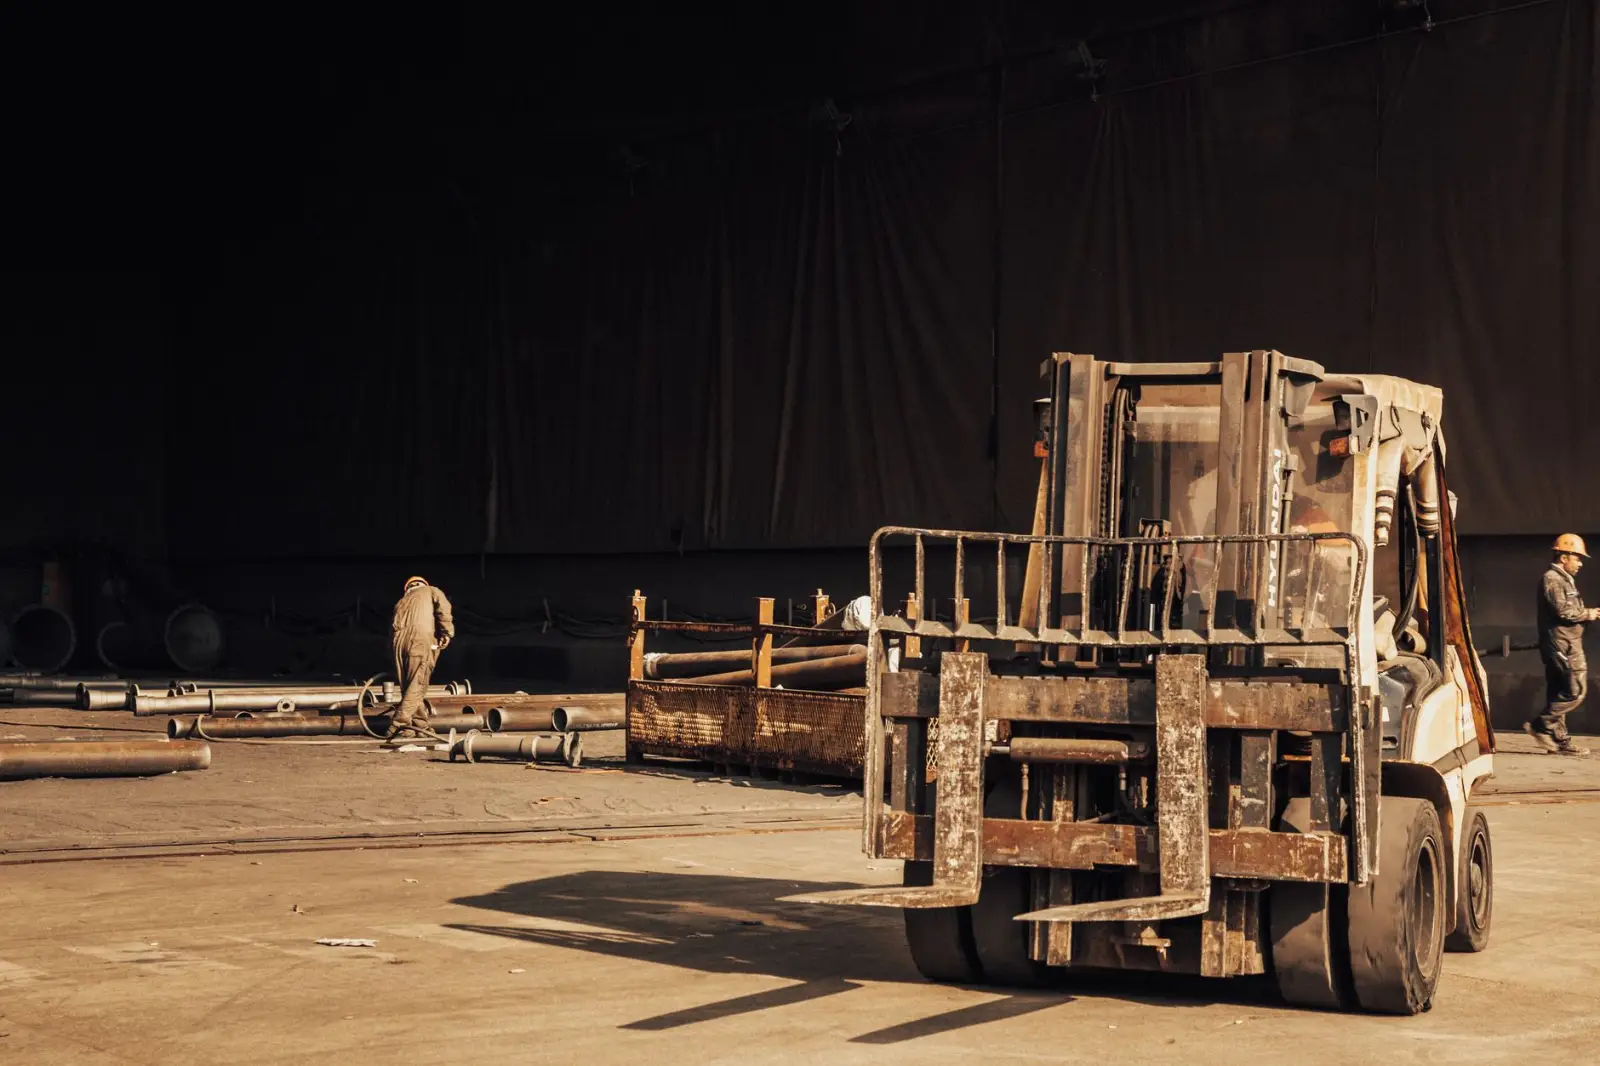
长三角电子代工与汽车零部件行业技术更新极快,三年前的叉车租赁方案可能已无法适配新的仓储物流系统。直接采购的设备在二手市场折价率往往超过40%,而融资租赁合同到期后,企业可选择退租、续租或留购,将设备淘汰风险部分转移给租赁公司。马钢(上海)融资租赁有限公司在服务某精密模具企业时,通过工程机械融资租赁方案帮助其在三年内完成两次设备升级,避免了约60万元的资产减值损失。
- 税务优化:租赁租金可全额税前扣除,加速折旧政策下实际税负更低
- 报表影响:经营租赁不计入资产负债表,优化企业资产负债率
- 审批效率:融资租赁审批周期通常为7-15个工作日,快于银行设备贷款
实践中的组合策略建议
并非所有设备都适合租赁。对于核心技术保密要求高、使用频率超过8000小时/年的重型机床,直接采购可能更经济。而对于起重机租赁、叉车等通用性强、技术迭代快的设备,融资租赁的灵活性优势明显。建议企业按设备类型拆分:核心精密设备直接采购,辅助物流与通用工程机械采用融资租赁,形成“持有+租赁”的混合资产结构。
长三角制造业正从规模扩张转向精益运营,设备获取方式的选择直接影响现金流健康度与技术进步弹性。马钢(上海)融资租赁有限公司深耕工业设备融资租赁领域,针对机床、叉车、起重机等设备提供定制化方案,帮助制造企业在重资产投入与轻资产运营之间找到平衡点。未来,随着设备物联网与残值评估模型的成熟,融资租赁的定价将更精准,成为制造企业设备战略中不可或缺的一环。