CATALOG FILE
长三角制造企业工业设备融资租赁方案设计与成本对比分析
长三角制造业密集,设备更新需求旺盛,但一次性买断带来的现金流压力常常让企业主犹豫。以一台200万元的大型龙门加工中心为例,全额购置意味着近两年的净利润被占用。工业设备融资租赁恰好提供了另一种解法——但方案怎么设计、成本怎么比,很多企业并不清楚。
设备融资租赁在长三角的落地现状
从苏州的精密加工集群到宁波的模具产业带,融资租赁渗透率在过去五年显著提升。工程机械融资租赁在基建项目中已成标配,而机床租赁在中小加工企业中接受度快速上升——原因很直接:数控机床技术迭代周期缩短至3-5年,租赁模式让企业不必承担设备贬值风险。叉车租赁和起重机租赁则更多出现在物流仓储与重装车间场景,按台班或按月计费灵活匹配淡旺季产能波动。
马钢(上海)融资租赁有限公司在服务长三角客户时观察到,制造企业对租赁方案的关注点已从"能不能做"转向"哪种方案更划算"。

方案设计的三个核心变量
融资租赁方案的成本差异,往往藏在细节里。以下三个变量直接决定最终支出:
- 租赁期限与残值设定:3年期方案月供高但总利息低,5年期月供压力小却需关注残值回购条款的隐含成本。机床租赁通常采用设备原值10%-20%的残值率,谈判空间集中在期末处置方式上。
- 利率结构与还款节奏:等额本息与不等额还款(如前低后高)适用于不同现金流特征的企业。工程机械融资租赁中,按工程回款周期定制还款计划已成常见做法。
- 保证金与手续费:保证金比例从5%到20%不等,直接影响实际融资成本。对比方案时应将手续费摊入年化利率统一测算,而非只看名义利率。
一个实用的对比方法:将保证金占用成本、手续费、每期租金按IRR折算为实际年化综合成本率,再做横向比较。这样能避免被"低月供"表象误导。
不同设备品类的方案适配逻辑
机床租赁偏向"技术锁定型"方案——租期内厂商提供精度维护与软件升级,租赁期满可优先续租新机型,适合追求工艺迭代的精密加工企业。叉车租赁和起重机租赁则更接近"运营弹性型"方案,按使用强度计费、支持短期退换,匹配物流峰值波动。工程机械融资租赁在长三角基建与市政项目中,常与施工合同周期绑定,采用进度款挂钩的弹性租金结构。
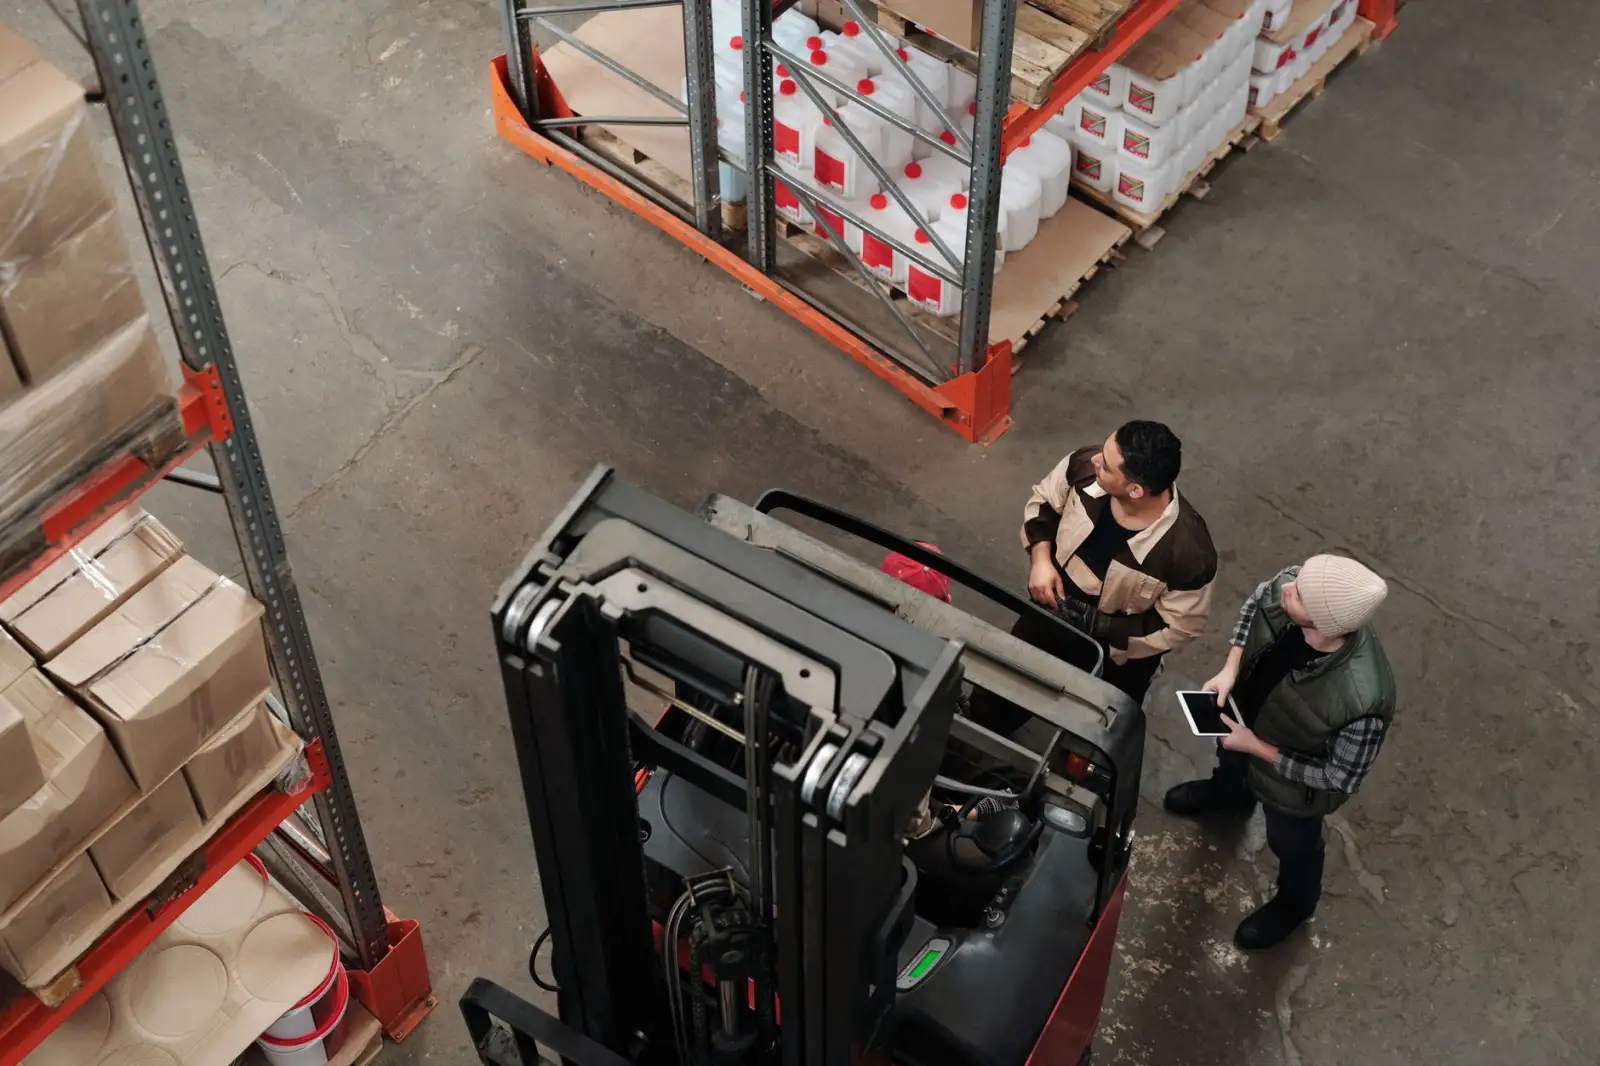
设备品类不同,方案设计的落脚点也不同:高价值、长生命周期的机床看重期末处置灵活性;高频使用、分散作业的叉车看重服务响应速度;大型起重机则需关注保险与维保责任的划分边界。
成本对比的实践建议
建议企业在询价阶段要求出租方提供全周期成本明细表,包含租金总额、保证金利息损失、手续费、保险费及期末处置费用五项。同时对比银行贷款购置方案,将折旧抵税效应纳入测算——融资租赁租金可全额计入成本,这一税务优势在对比中常被忽略。长三角多地还对设备融资租赁给予贴息支持,值得主动查询属地政策。
工业设备融资租赁的本质是现金流管理工具,方案优劣取决于与企业经营节奏的匹配度。把成本算透、把条款读细,租赁才能真正成为产线升级的助推器而非财务负担。