CATALOG FILE
制造企业工业设备融资租赁方案设计与资金成本优化分析
2024年以来,制造业设备更新改造需求持续释放,但不少企业面临一个现实矛盾:订单端要求产线柔性升级,资金端却受制于负债率与现金流考核。一次性购置动辄数百万的机床或起重设备,对中等规模制造企业而言并不轻松。工业设备融资租赁正是在这一缝隙中成为被频繁讨论的工具——它不只是"借钱买设备",更是一套围绕设备全生命周期设计的资金结构方案。
一、设备购置的资金压力究竟卡在哪里
制造企业在扩产或技改时,常见的资金痛点集中在三处:一是首付比例高,占用流动资金;二是设备折旧与还款节奏错配;三是银行流贷期限短,难以匹配设备5—10年的使用周期。以一台中型数控机床为例,购置成本约80—150万元,若全额自筹,对年产值5000万元左右的企业而言,相当于抽走两到三个月的经营性现金流。
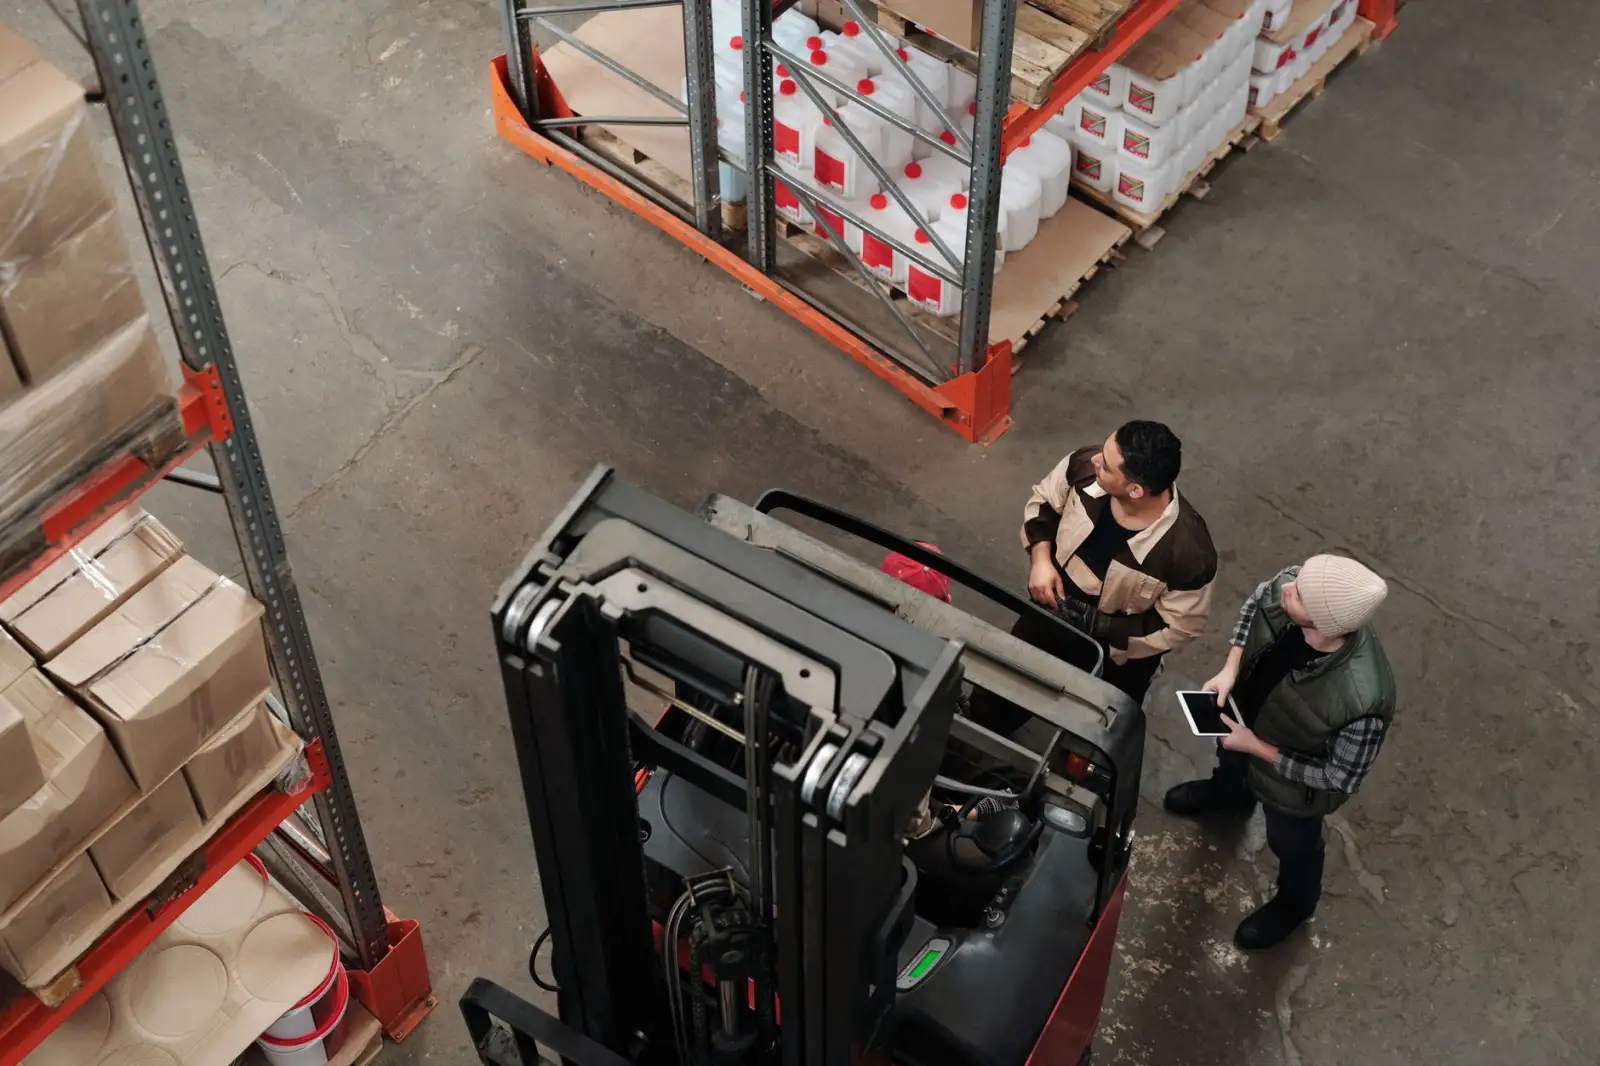
工程机械、叉车、起重机等移动类设备还叠加了"使用强度波动"的问题——旺季高强度运转,淡季闲置,固定还款压力容易被放大。工程机械融资租赁和叉车租赁之所以在物流、基建行业渗透率较高,正是因为租赁结构可以把还款节奏与设备产出节奏做一定程度的对齐。

二、方案设计的三个关键变量
融资租赁方案并非"利率越低越好",真正决定资金成本的是结构设计。实践中需要重点校准三个变量:
- 期限与残值安排:机床租赁通常按设备经济寿命的60%—70%设定租期,期末留有一定残值,可降低每期租金;
- 还款方式:等额本息适合产出稳定的产线设备,而起重机租赁等项目型设备更适合"前低后高"的阶梯租金,匹配工程回款周期;
- 保证金与手续费:这部分隐性成本常被忽略,综合折算后可能使实际资金成本上浮0.5—1.5个百分点。
把这三项放在一起做现金流测算,才能得到真实的综合资金成本,而非表面利率。
三、资金成本优化的可执行路径
从实操角度看,企业可以从几个方向压降工业设备融资租赁的综合成本。其一是利用设备更新政策窗口,部分区域对技改设备租赁给予贴息或补贴,直接摊薄成本;其二是合理设置租赁物组合,将高价值设备与辅助设备打包,提升整体融资效率;其三是在合同中明确提前还款条款与利率调整机制,保留后续降杠杆的弹性。
还有一点常被低估:租赁物的选型直接影响残值评估。标准化程度高、二手流通性好的设备(如主流品牌叉车、通用型加工中心),在租赁定价中往往能获得更优的残值假设,从而降低租金水平。
设备融资的本质是"用未来的产出覆盖今天的投入"。制造企业在设计工业设备融资租赁方案时,与其纠结单一利率数字,不如把租期、还款节奏、残值与自身现金流曲线放在同一张表里比对。马钢(上海)融资租赁有限公司在工程机械、机床、叉车、起重机等品类的方案设计中,更倾向于从设备产出逻辑出发倒推资金结构,让租赁真正服务于产线效率,而不是变成新的财务负担。