CATALOG FILE
长三角制造企业工业设备融资租赁方案设计与成本优化路径
长三角制造业的设备升级需求正在从"买"转向"用"。一台进口五轴加工中心动辄300万以上,一笔一次性资本开支足以压垮中小企业的现金流。工业设备融资租赁恰好切入了这个痛点——它让设备使用权和所有权分离,企业以近似月供的方式获得产能,而把残值风险留给租赁公司。但方案怎么设计、成本怎么优化,里面有不少门道。
融资租赁方案设计的底层逻辑:租金结构决定真实成本
融资租赁的本质是"以物为载体的分期融资",租金由本金摊还+资金成本+手续费+残值四部分构成。很多企业只盯利率,却忽略了还租方式对实际资金占用的影响。等额本息适合现金流稳定的产线设备;而工程机械融资租赁中,由于设备开工率有季节性,采用"前低后高"的阶梯租金或季节性还租安排,往往比压低名义利率更能缓解现金流压力。
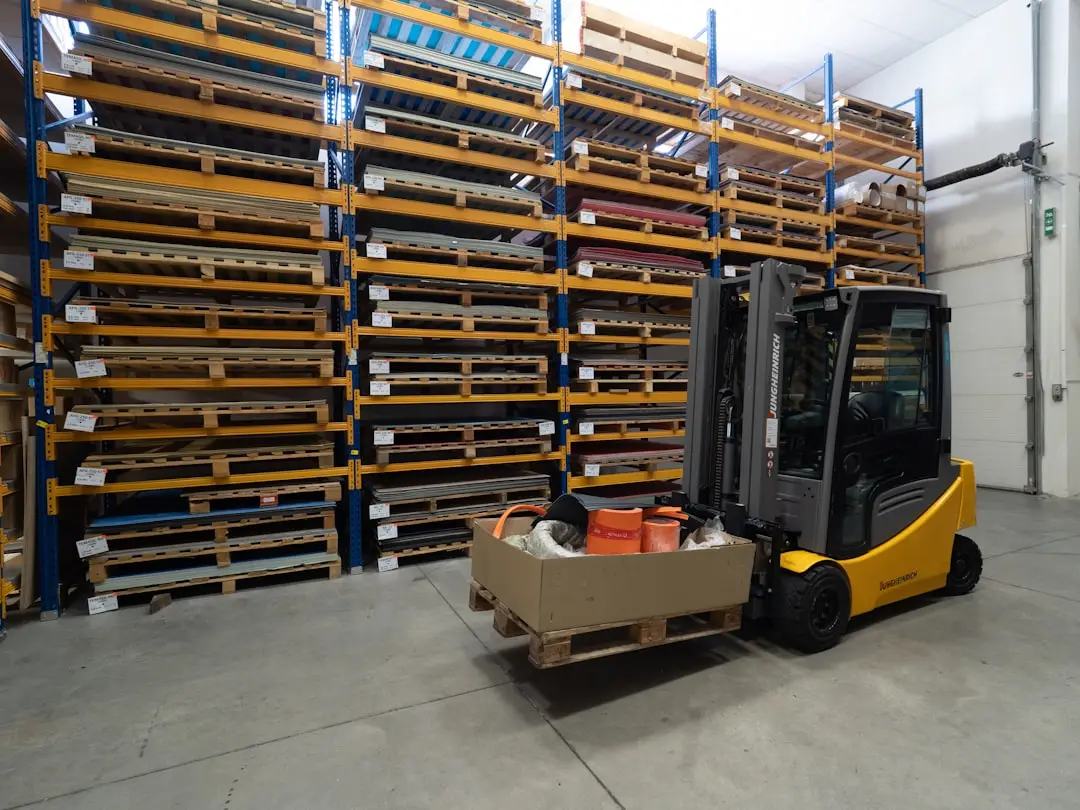
另一个常被低估的变量是租赁期限与设备经济寿命的匹配。机床租赁通常按5—8年设计,因为数控机床的精度衰减周期大致在此区间;而叉车租赁更常见的期限是3—5年,与电池和液压系统的更换周期挂钩。期限错配会带来隐性成本——设备提前贬值,但租金还在按原计划支付。
不同设备品类的方案差异与实操要点
设备品类不同,风控逻辑和方案参数差异明显。起重机租赁和工程机械融资租赁涉及登记与保险,方案中必须明确产权登记、强制保险的承担方;而机床租赁更关注精度验收条款和维保责任划分。几个可执行的参考做法:
- 首付比例与保证金分离核算:保证金通常可抵扣末期租金,实际融资额应按"设备价款-首付"计算,避免把保证金重复计入成本。
- 残值条款写清楚:名义货价(如100元)与真实残值回购是两回事,签约前确认到期处置方式。
- 税务口径提前对齐:融资租赁利息部分可抵扣进项,方案报价应区分本金与利息,便于财务测算。
在叉车租赁场景中,还要考虑"一车多岗"的调度弹性——部分租赁公司支持中期换机或增减台数,这对仓储旺季的企业价值很大。
成本优化的三条路径与数据对比
成本优化不等于一味压价。以一台含税价200万元的机床租赁为例,不同方案的综合成本差异可达8%—12%:
- 拉长期限摊薄资金成本:期限从3年延至5年,月租金下降约35%,但总利息上升,适合产能爬坡期企业。
- 提高首付换取利率下浮:首付从20%提至30%,部分机构可给出0.5—1个百分点的利率优惠。
- 打包多台设备议价:将机床租赁与叉车租赁合并授信,整体融资规模上台阶,手续费和利率均有谈判空间。
需要提醒的是,工程机械融资租赁中常见的"低月供"方案,往往通过拉长尾巴或设置气球款实现,到期一次性还款压力集中,务必在签约前做全周期现金流测算,而非只看首年月供。
设备融资方案没有标准答案,只有与产能节奏、现金流的匹配度。马钢(上海)融资租赁有限公司在长三角制造场景中积累了大量机床、起重机、叉车等品类的方案经验,建议企业在询价时带上设备清单和三年现金流预测,让方案设计从"报价比较"走向"结构匹配"。